
Sitzung des Gemeinderats am 25. März 2026
In der Sitzung des Gemeinderats am 25. März 2026 wurden folgende Themen behandelt. Detailinformationen sind den Drucksachen zu den jeweiligen Tagesordnungspunkten zu entnehmen, die weiterhin im Ratsinformationssystem zu finden sind.
Wirtschaftsplan 2026 des Eigenbetriebs Gemeindewerke Kieselbronn
Die Bereiche Wasser- und Energieversorgung sind in Kieselbronn aus historischen Gründen seit Jahrzehnten aus dem Kernhaushalt ausgegliedert und werden als rechtlich unselbstständiger Eigenbetrieb geführt. Buchführung und Rechnungslegung des Eigenbetriebs erfolgen seit dem 1. Januar 2023 nach den Vorschriften der Verordnung des Innenministeriums über die Wirtschaftsführung und das Rechnungswesen der Eigenbetriebe auf Grundlage der Kommunalen Doppik. Der Wirtschaftsplan 2026 wurde durch den Gemeinderat einstimmig beschlossen.
Rückblick auf das Wirtschaftsjahr 2025
Das Wirtschaftsjahr 2025 war für den Eigenbetrieb Gemeindewerke aus finanzieller Sicht unspektakulär. Nachdem die seit 2023 vermehrt aufgetretenen Rohrbrüche endlich lokalisiert und behoben werden konnten, haben sich die Rohrnetzverluste im abgelaufenen Jahr auf einen historischen Tiefstwert von „nur“ noch 7.568 m³ oder 5,73 % der Bezugsmenge reduziert. Gleichzeitig war jedoch auch ein weiterer Rückgang der Wasserverkaufsmenge festzustellen. Verzögerungen im Bauablauf der Ersatzwasserleitung Eutingen-Kieselbronn hatten zur Folge, dass sich der Kreditbedarf des Eigenbetriebs im vergangenen Jahr um rund 50 % gegenüber dem Planwert reduzierte, was wiederum geringere Zinsaufwendungen nach sich zog. Allerdings wurden im Zusammenhang mit den Investitionsvorhaben des Eigenbetriebs deutlich mehr Personalressourcen der Gemeinde in Anspruch genommen, als dies zu Jahresbeginn absehbar war, sodass die Kostenerstattungen an den Kernhaushalt gegenüber dem kalkulierten Betrag um rund 30.000 € höher ausgefallen sind. Bei den übrigen ergebnisrelevanten Positionen der Erfolgsrechnung werden die Rechnungsergebnisse weitgehend den Planwerten entsprechen. Aktuell kann für das Wirtschaftsjahr 2025 mit einem Überschuss in Höhe von rund 20.000 € gerechnet werden. Im Bereich der Liquiditätsplanung sah der Wirtschaftsplan 2025 einen Zahlungsmittelüberschuss aus laufender Geschäftstätigkeit von 80.000 € vor. Aufgrund von Auszahlungen, welche noch dem Vorjahr zuzurechnen waren, den höheren Kostenerstattungen an den Kernhaushalt sowie offenen Forderungen am Jahresende konnten hiervon nur etwa 35.000 € erwirtschaftet werden. Wie bereits erwähnt, kam es im Bauablauf der Ersatzwasserleitung Eutingen-Kieselbronn infolge von Rechtsstreitigkeiten zu einer deutlichen zeitlichen Verzögerung; die Vergabe der Leitungsbauarbeiten konnte erst Anfang März 2026 erfolgen. Dementsprechend waren im vergangenen Jahr lediglich Auszahlungen für die Autobahnquerung sowie die Schachtbauwerke zu leisten; eine Abschlagszahlung auf den Landeszuschuss konnte noch nicht angefordert werden. Weitestgehend abgeschlossen ist zwischenzeitlich die Sanierung und Volumenerhöhung des Wasserturms. Erfreulicher Weise wurden die im Bauablauf aufgetretenen Kostensteigerungen durch die Zuschussstelle nachträglich anerkannt und der Landeszuschuss entsprechend erhöht.
Erfolgsplan 2026
Für das laufende Jahr hofft die Verwaltung auf einen weiterhin ruhigen Verlauf des Geschäftsbetriebs mit nur einer geringen Anzahl an Schäden im Versorgungsnetz. Trotzdem ist aufgrund steigender Wasserbezugskosten, Zinsbelastungen und höherem Abschreibungsaufwand, einer erneut starken Inanspruchnahme von Personal- und Sachressourcen des Kernhaushalts sowie rückläufiger Wasserverkaufsmengen mit einem Defizit von 30.000 € zu rechnen. Da die Belastungen aus Zinsen und Abschreibungen auch in den kommenden Jahren weiter anwachsen werden, ist bereits jetzt absehbar, dass zum 1. Januar 2027 eine erneute Erhöhung des Wasserverkaufspreises erforderlich wird.
Investitionsprogramm
Innerhalb des Planungszeitraums (2026 bis 2029) sollen 1,38 Millionen Euro in die Wasserversorgungsanlagen investiert werden. Diesen stehen erwartete Landeszuschüsse in Höhe von etwa 430.000 € sowie Wasserversorgungsbeiträge von knapp 40.000 € gegenüber. Zur Deckung des Finanzbedarfs der Investitionen muss im Wirtschaftsjahr 2026 voraussichtlich ein Darlehen in Höhe von 600.000 € in Anspruch genommen werden. Weitere kreditfinanzierte Investitionsmaßnahmen werden nach aktuellem Stand nicht mehr möglich sein, weil der aufgrund der gesetzlichen Vorgaben in Bezug auf die Obergrenze der Wassergebühren zu erzielende maximale Zahlungsmittelüberschuss aus laufender Geschäftstätigkeit gerade noch ausreicht, um die Tilgungsleistungen für die bereits bestehenden bzw. im laufenden Jahr noch aufzunehmenden Darlehen erbringen zu können.
Haushaltssatzung und Haushaltsplan der Gemeinde Kieselbronn für das Haushaltsjahr 2026
Der Haushaltsplan der Gemeinde Kieselbronn für das Jahr 2026 wurde durch den Gemeinderat beraten und ebenfalls einstimmig beschlossen. Hierzu der vollumfängliche Vorbericht des Planwerks:
Rückblick auf das Haushaltsjahr 2025
Bei der Aufstellung des Haushaltsjahr 2025 war bereits absehbar, dass die finanziellen Spielräume der Gemeinde und damit die Gestaltungsmöglichkeiten vor Ort künftig enger werden, was sich durch die Entwicklung der laufenden Erträge und Aufwendungen im vergangenen Jahr bestätigt hat. Die Summe der Erlöse aus Steuern und ähnlichen Abgaben liegt zwar um 36.687 € über dem Planansatz, bleibt aber trotzdem noch um 59.974 € hinter dem Ergebnis Vorjahres zurück. Beigetragen zu dieser geringfügigen Ergebnisverbesserung hat in erster Linie in um 26.356 € höherer Anteil der Gemeinde am Aufkommen der Einkommen- und der Umsatzsteuer. Auch bei den Zuweisungen und Zuschüssen für laufende Zwecke liegt das Rechnungsergebnis nur marginal über den Zahlen des Haushaltsplans. In Anbetracht der angespannten Finanzen der Kommunen wurden vom Land zwar mehr Mittel als ursprünglich angekündigt in den Topf des kommunalen Finanzausgleichs eingebracht, profitiert hiervon hat die Gemeinde Kieselbronn jedoch nur in Höhe von 17.222 €. Dank der Verlängerung der Förderung pädagogischer Leitungszeit sind die Landeszuschüsse zu den Kosten der Kleinkind- und Kinderbetreuung um 22.916 € höher als kalkuliert, gleichzeitig aber um 52.719 € niedriger als die Zuwendungen für den gleichen Zweck im Jahr 2024. Im Rahmen der Abrechnung der Sanierungsmaßnahme Ortskern II wurden zuvor für den Erwerb von Grundstücken eingesetzte Fördermittel frei, welche intern für die Erweiterung des Kindergartens Regenbogen und die Herstellung eines öffentlichen Fußwegs zum Friedhof umgewidmet werden konnten. Dies führte – ebenso wie die Übernahme der von einem privaten Erschließungsträger hergestellten Straßen- und Kanalbauwerke im Bereich der Friedhofstraße Nord – zu höheren, leider jedoch nicht zahlungswirksamen Erträgen aus der Auflösung von Investitionszuwendungen und -zuweisungen. Hier liegt das Rechnungsergebnis um 11.359 € über der Summe der Planwerte. Fast eine Punktlandung ist bei den Erlösen aus Verwaltungs- und Benutzungsgebühren gelungen. Planansatz und Rechnungsergebnis differieren hier lediglich um 1.575 €. Etwas anders sieht es bei den sonstigen privatrechtlichen Leistungsentgelten aus. Die ursprünglich erst für das Jahr 2026 erwartete Ausgleichzahlung der Transnet BW im Zusammenhang mit dem Neubau einer Stromtrasse über die Gemarkung der Gemeinde Kieselbronn konnte bereits im Herbst 2025 vereinnahmt werden. Zusammen mit um 10.438 € höheren Erlösen aus dem Verkauf von Lang- und Brennholz übersteigt das Rechnungsergebnis die Werte des Haushaltsplans bei dieser Erlösgruppe um 114.975 €. Aufgrund einer starken Inanspruchnahme von Personal- und Sachressourcen des Technischen Bauamts durch den Eigenbetrieb Gemeindewerke muss dieser einen rund 30.000 € höheren Kostenersatz an die Gemeinde leisten. Dies führt zwar zu einer Ergebnisverbesserung beim Kernhaushalt, belastet gleichzeitig aber auch das Rechnungsergebnis des Eigenbetriebs. Zu einem Großteil wieder aufgezehrt werden diese Mehrerlöse durch den Umstand, dass noch immer nicht alle Rechnungen im Zusammenhang mit der Erstellung des vorhabenbezogenen Bebauungsplans „Wohnsiedlung Reible“ vorliegen und deshalb von der Baugenossenschaft Familienheim Pforzheim eG noch kein Kostenersatz angefordert werden konnte. Somit verbleibt nur noch ein geringer Überschuss von etwa 10.000 €. Das Rechnungsergebnis der Zinsen und sonstigen Erträge bleibt um 453 € hinter dem Planansatz zurück, das der sonstigen ordentlichen Erträge übersteigt diesen bislang noch um 125 €. Aufgrund der seit Jahren rückläufigen Entwicklung bei den Erträgen aus Strom- und Gaskonzessionszahlungen steht zu erwarten, dass es hier zu Rückforderungen kommen wird, welche sich im Haushaltsjahr 2025 noch erlösmindernd auswirken werden. Nach aktuellem Stand der Jahresrechnung erwartet die Verwaltung für das zurückliegende Jahr 2025 Gesamterlöse in Höhe von 8.600.000 €. Im Haushaltsplan veranschlagt waren lediglich 8.380.000 €. Im Mai 2025 wurden die Aufgaben des Hausmeisters der Grundschule und der angrenzenden Sport- und Festhalle auf einen zuvor beim Bauhof der Gemeinde beschäftigten Mitarbeiter übertragen. Dessen bisherige Stelle konnte über einen längeren Zeitraum nicht besetzt werden. Hierdurch blieben die Personalaufwendungen im vergangenen Jahr um insgesamt 32.021 € hinter dem am Jahresanfang errechneten Betrag zurück. Der jährlich anfallende Aufwand für Unterhaltung und Betrieb der öffentlichen Einrichtungen und Dienststellen, des Infrastrukturvermögens, der gemeindeeigenen Gebäude sowie des Fuhr-/Maschinenparks von Bauhof und Feuerwehr lässt sich nur schwer prognostizieren. Die Planansätze basieren deshalb in der Regel auf Erfahrungswerten aus den Vorjahren zuzügliches eines Zuschlags für Unvorhergesehenes. Erfreulicher Weise müssen die für diese Zwecke vorgesehenen Mittel meist nicht in voller Höhe in Anspruch genommen werden – so auch im Jahr 2025. Rund 145.000 € oder 9,5 % der Summe der unter der Gruppe Aufwendungen für Sach- und Dienstleistungen zusammengefassten Positionen kamen nicht zur Auszahlung. Einzelne der im Haushaltsplan 2025 vorgesehenen Investitionsmaßnahmen kamen im abgelaufenen Jahr noch nicht zur Ausführung, konnten noch nicht abgeschlossen werden oder waren mit geringeren Auszahlungen als zunächst befürchtet verbunden. Beispielhaft zu nennen wären hier die Sanierung des Dachs auf dem Altbau der Grundschule, bauliche Maßnahmen zur Verbesserung der Abflussverhältnisse von Oberflächenwasser auf dem Feldweg hinter der Berninstraße, die Sanierung eines Teilabschnitts des Schneitwegs oder die energetische Sanierung des Gebäudes Bahnholzstraße 20. Dies hatte den positiven Nebeneffekt, dass der Abschreibungsaufwand um 8.886 € niedriger als erwartet ausgefallen ist. Aufwendungen für Fremdkapitalzinsen sowie den Zahlungsverkehr sind, wie schon in der Vergangenheit, nur in einem bescheidenen Umfang von 853 € angefallen, 147 € weniger als im Haushaltsplan veranschlagt. Die Transferaufwendungen hingegen stellen mit einem Anteil von rund 50 % an den Gesamtaufwendungen des Haushaltsjahrs auch weiterhin die größte Belastung für die Gemeindefinanzen dar. Eine sich für das Jahr 2027 abzeichnende weitere starke Steigerung der an den Enzkreis abzuführenden Kreisumlage hat dazu geführt, dass aktuell die Summe der Transferaufwendungen die Planwerte bereits um 174.600 € übersteigt. Da die Betriebskostenabrechnungen für die Kindergärten noch ausstehen, ist zu befürchten, dass sich dieser Betrag noch weiter erhöhen wird. Ebenfalls weniger als zunächst angenommen musste im Bereich der Sonstigen ordentlichen Aufwendungen. Insbesondere die noch nicht in Rechnung gestellten Ingenieurleistungen im Zusammenhang mit der Aufstellung des vorhaben bezogenen Bebauungsplans „Wohnsiedlung Reible“ sowie die erst im Jahr 2026 erfolgende Erstellung einer kommunalen Wärmeplanung sind dafür verantwortlich, dass das Rechnungsergebnis bislang um etwa 120.000 € niedriger als die Summe der Planwerte ausfällt. Allerdings wurde der Gemeinde bislang noch kein Kostenersatz für die Betreuung von Kieselbronner Kindern in Tageseinrichtungen anderer Gemeinden (zuletzt 22.500 € im Jahr 2024) in Rechnung gestellt, sodass davon ausgegangen werden muss, dass hier noch weiterer im Vorjahr zu verbuchendem Aufwand anfallen wird. Die Summe der Aufwendungen im Jahr 2025 wird sich voraussichtlich auf 9.350.000 € belaufen und damit um 80.000 € niedriger ausfallen, als bislang vorhergesagt. Zusammen mit den Mehrerlösen von 220.000 € bedeutet dies eine Reduzierung des Fehlbetrags der Ergebnisrechnung von erwarteten 1.050.000 € auf 750.000 €. Im Gegensatz zum Ergebnishaushalt sind im Finanzhaushalt, welcher die Einzahlungen und Auszahlungen des jeweiligen Kalenderjahres abbildet, bis zur Erstellung der Jahresrechnung nur noch geringfügige Änderungen aufgrund von Verrechnungsbuchungen zwischen dem Kernhaushalt und dem Eigenbetrieb zu erwarten. Die Summe der Einzahlungen aus laufender Verwaltung liegt momentan mit 8.160.700 € um 220.700 € oder 2,78 % über dem Wert des Haushaltsplans 2025. Die Auszahlungen aus laufender Verwaltung summieren sich auf 7.668.000 €, das sind 192.000 € oder 2,44 % weniger als im Haushaltsplan ausgewiesen. Der Zahlungsmittelüberschuss aus laufender Verwaltungstätigkeit beläuft sich voraussichtlich auf 492.700 € (Vorjahr: 404.859 €). Veranschlagt war ein Überschuss von lediglich 80.000 €. Die investiven Einzahlungen des vergangenen Jahres liegen mit 348.020 € um 41.980 € unter dem erwarteten Betrag. Es wurden zwar außerplanmäßig rund 25.300 € als Bundeszuschuss für die energetische Sanierung des Gebäudes Bahnholzstraße 20 sowie 51.900 € aus der Umschichtung von Fördermitteln aus dem Landessanierungsprogramm vereinnahmt, gleichzeitig konnte die Abrechnung der Ausgaben für die Ertüchtigung des RÜB Süd mit der Gemeinde Niefern-Öschelbronn erst im Februar 2026 erfolgen. Für investive Auszahlungen sah der Haushaltsplan 2025 ein Budget von 1.060.000 € vor. Tatsächlich zur Auszahlung kamen jedoch nur 434.238 €. Von den (noch) nicht getätigten Auszahlungen entfallen 7.408 € auf den Erwerb landwirtschaftlicher Grundstücke, 547.281 € auf noch nicht begonnene bzw. abgeschlossene sowie (in geringem Umfang) auf mit niedrigeren Gesamtkosten durchgeführte Baumaßnahmen (z. B. energetische Sanierung Bahnholzstraße 20, Amokschutz und Dacherneuerung Grundschule, Feldweginstandsetzung oder Kanalisation), 8.637 € auf den Erwerb von beweglichem und immateriellem Sachanlagevermögen und 62.436 € auf Investitionsförderungsmaßnahmen (in erster Linie Beteiligung an Investitionen der Stadt Mühlacker im Bereich der Klärwerke, Investitionszuschuss an die co.natur gGmbH für den Wald- und Naturkindergarten). Ein Großteil der vorgenannten Beträge ist im Haushaltsplan 2026 nochmals als investiver Finanzbedarf zu berücksichtigen. Für das KfW Förderdarlehen Kindergarten Regenbogen kamen wie in den Vorjahren 115.556 € als planmäßige Tilgungsleistung zur Auszahlung. Saldiert errechnet sich somit für das Haushaltsjahr 2025 eine Erhöhung des Finanzierungsmittelbestands der Gemeinde um etwa 295.000 € auf 2.560.000 €. Im Jahr 2024 hatte sich der Finanzierungmittelbestand um 995.673 reduziert.
Ergebnishaushalt 2026
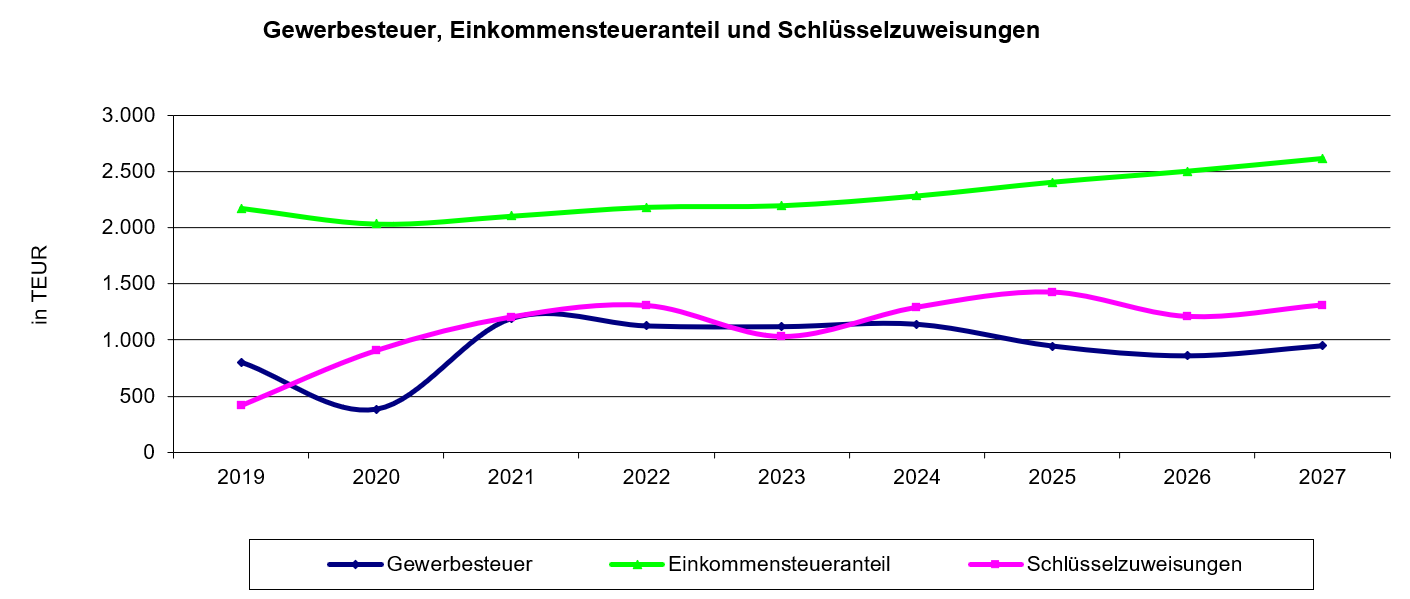
Standen viele Kommunen bei der Aufstellung Ihrer Haushaltspläne für das Jahr 2025 noch vor einem Abgrund, sind wir zwischenzeitlich schon einen Schritt weiter. Die finanzielle Situation der Gemeinden in Baden-Württemberg – auch die der Gemeinde Kieselbronn – muss als dramatisch bezeichnet werden. Nach wie vor belastet ein hoher bürokratischer Aufwand, die Vorgabe von grundsätzlich sinnvollen aber oftmals unwirtschaftlichen Standards in vielen Lebensbereichen, weiterhin rasant steigende Soziallasten und nicht zuletzt auch die zahlreichen geopolitischen Krisen weltweit die öffentlichen Haushalte. Von der politischen Zielsetzung, den Ressourcenverbrauch einer Periode im Sinne der Generationengerechtigkeit zu erwirtschaften, muss man sich in Zeiten, in denen nicht einmal mehr die zur Deckung der laufenden Ausgaben erforderlichen Einnahmen generiert werden können, verabschieden. Vielleicht ist dies einer der Gründe, weshalb das Land Baden-Württemberg bislang davon abgesehen hat, das den Kommunen per Gesetz verordnete doppische Rechnungswesen konsequenter Weise auch für den Landeshaushalt einzuführen? Bund und Land werden nicht müde zu erklären, die Sorgen und Nöte der Kommunen vernommen zu haben, von einem Umdenken der politisch Verantwortlichen und nachhaltigen, wirksamen Gegenmaßnahmen ist bisher jedoch nichts zu bemerken. Die ergriffenen Maßnahmen, wie beispielsweise die Bereitstellung eines Sondervermögens für Investitionen der Kommunen durch den Bund, die einmalige Erhöhung der Landesmittel oder das Vorziehen der Auszahlungstermine im kommunalen Finanzausgleich sind zwar öffentlichkeitswirksam, jedoch nicht geeignet, die bestehenden strukturellen Probleme dauerhaft zu lösen. Hierfür wäre vielmehr erforderlich, dass die durch die Bundes- und Landesgesetzgebung verursachten Kosten von diesen endlich auch vollständig getragen werden. Die Veranschlagung des Gewerbesteueraufkommens 2026 basiert auf den bis Anfang März dieses Jahres erfolgten Veranlagungen (Steuerfestsetzungen für Vorjahre und Vorauszahlungen für das laufende Jahr) veranschlagt. Für die Folgejahre wurden die durch das Finanzamt festgesetzten Messbeträge für Vorauszahlungszwecke zu Grunde gelegt und leicht steigendes Steueraufkommen unterstellt. Angesichts der aktuellen geopolitischen Lage und der geplanten dauerhaften Verlegung eines Gewerbebetriebs in eine andere Kommune ist jedoch nicht ausgeschlossen, dass sich die Gewerbesteuererträge der Gemeinde Kieselbronn in den kommenden Jahren auch in die gegenläufige Richtung entwickeln können. Beim Gemeindeanteil an der Einkommen- und der Umsatzsteuer ist für die Planungszeitraum zwar weiterhin mit steigenden Erträgen zu rechnen, die Zuwächse werden jedoch deutlich hinter den Prognosen aus Vorjahren zurückbleiben. Im Bereich des kommunalen Finanzausgleichs muss sowohl aufgrund relativ hoher Gewerbesteuereinnahmen im Jahr 2024 als auch in Folge des durch den Zensus 2022 verursachten „statistischen Verlusts“ an Einwohnern mit rückläufigen Erträgen gerechnet werden.
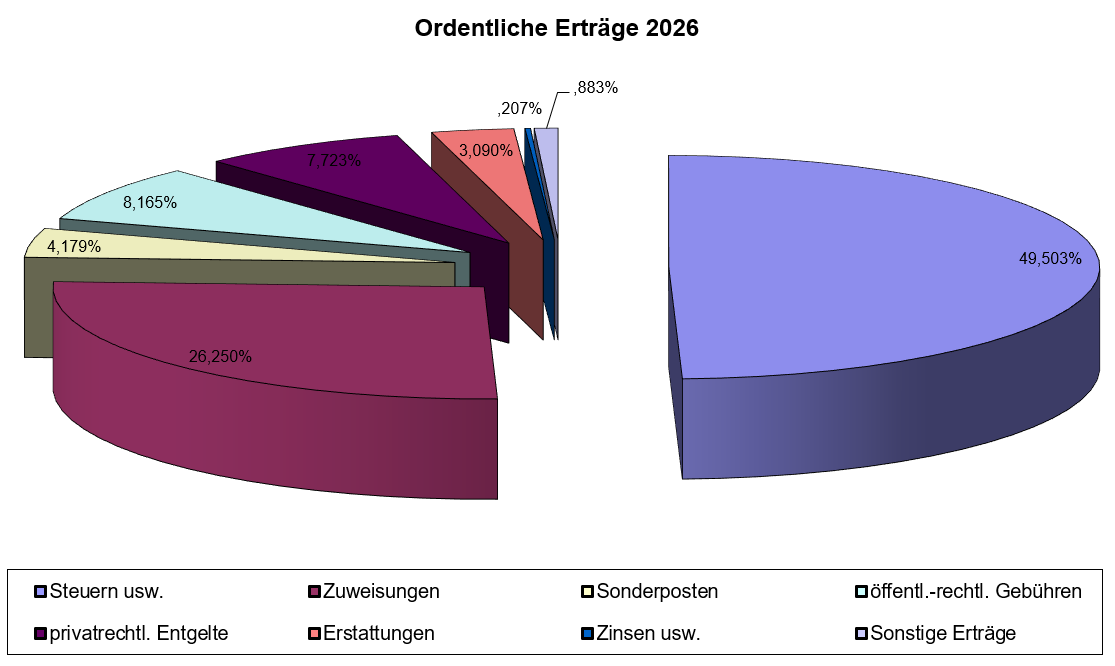
Nach einem deutlichen Rückgang der Landeszuschüsse für laufende Zwecke im Vorjahr muss auch weiterhin von sinkenden Zuweisungen ausgegangen werden. Einerseits stagniert die Zahl der in den Kieselbronner Kindergärten betreuten Kinder im Alter zwischen 0 und 6 Jahren, andererseits ist die Fortführung der Förderung pädagogischer Leitungszeit durch das Land nur noch bis zum Ende des laufenden Jahres gesichert. Einen zunächst nur geringen Zuwachs im Vergleich zum Vorjahr erwartet die Kämmerei bei den (nicht zahlungswirksamen) Erträgen aus aufgelösten Investitionszuweisen und -beiträgen in Folge des Zahlungseingangs weiterer Zuschüsse Dritter für Investitionsmaßnahmen. In den Folgejahren wird sich dann die Inanspruchnahme von Mitteln des Sondervermögens des Bundes bemerkbar machen. Ebenfalls ansteigen dürften die Entgelte für öffentlichen Leistungen oder Einrichtungen, durch die sich abzeichnende Verpflichtung der Gemeinde, künftig wieder vermehrt Flüchtlinge und Asylbewerber in die sogenannte Anschlussunterbringung zu übernehmen. Zusätzlich steht zu erwarten, dass die im laufenden Jahr durchzuführenden Gebührenkalkulationen in den Bereichen Hallengebühren, Obdachlosen- und Flüchtlingsunterkünfte sowie Abwasserbeseitigung höhere Gebührensätze nach sich ziehen werden. Die sonstigen privatrechtlichen Leistungsentgelte, wie beispielsweise Miet- und Pachteinnahmen sowie Verkaufsentgelte dürften sich auch weiterhin auf dem bisherigen Niveau bewegen. Bei den Kostenerstattungen werden 2026 passivierte Kompensationszahlungen des Landes für eine von der Gemeinde zu erstellende Wärmeplanung, ein Kostenersatz der Baugenossenschaft Familienheim Pforzheim eG für die Erstellung des vorhabenbezogenen Bebauungsplans „Wohnsiedlung Reible“ sowie höhere Ausgleichszahlungen des Eigenbetriebs Gemeindewerke für die Inanspruchnahme von Personal- und Sachressourcen im Zusammenhang mit dem Neubau einer Ersatzwasserleitung zu steigenden Erträgen führen, die jedoch schon im Folgejahr nach Wegfall dieser Einmaleffekte wie-der deutlich sinken. Zinsen und ähnliche Erträge werden einerseits aus der Beteiligung der Gemeinde an der Kommunalen Beteiligungsgesellschaft Netze BW GmbH & Co. KG und darüber aus der Verzinsung angelegter liquidier Mittel der Gemeinde zufließen. Da die Kommanditeinlage im Jahr 2025 auf den Mindestbetrag reduziert wurde und die liquiden Mittel der Gemeinde kontinuierlich zurückgehen, sinken mittelfristig auch die hieraus zu erwartenden Erträge. Zu den sonstigen ordentlichen Erträgen zählen die Konzessionszahlungen der Strom- und Gasnetzbetreiber, Buß- und Verwarnungsgelder sowie die steuerlichen Nebenforderungen, wie z. B. Mahngebühren, Säumniszuschläge und Nachzahlungszinsen zur Gewerbesteuer. Bei den Konzessionszahlungen sind bereits seit mehreren Jahren rückläufige Tendenz festzustellen, die sich durch eine steigende Zahl von sogenannten Sondervertragskunden – nicht zuletzt auch infolge der regen Vertriebstätigkeit der Energie Kieselbronn GmbH – weiter fortsetzen dürfte. Die Summe der ordentlichen Erträge des Ergebnishaushalts 2026 beläuft sich auf 8.290.000 €. Das sind 90.000 € oder 1,07 % weniger als noch im Vorjahr.
Nachdem die Tabellenentgelte der Tarifbeschäftigten von Bund und Kommunen zum 1. April 2025 bereits um 3,0 %, mindestens jedoch um 110 € pro Monat, erhöht wurden, sieht der Tarifvertrag im laufenden Jahr eine weitere Erhöhung um 2,8 % ab 1. Mai sowie die Erhöhung der Jahressonderzahlung auf einheitlich 85 % eines Monatsgehalts vor. Ab dem Jahr 2027 haben die Beschäftigten zusätzlich einen Anspruch auf insgesamt 31 bezahlte Urlaubstage pro Jahr. Die Laufzeit des Tarifvertrags endet am 31. März 2027. Das Ergebnis der Tarifverhandlungen 2026 für die Beschäftigten der Länder, welches auf die Landes- und Kommunalbeamten übertragen werden soll, ist etwas moderater ausgefallen. Hier soll zunächst zum 1. April 2026 eine lineare Besoldungserhöhung um 2,8 %, mindestens jedoch um 100 € pro Monat erfolgen. Weitere Erhöhungen sind zum 1. März 2027 um 2,0 % und zum 1. Januar 2028 um 1,0 % vorgesehen. Der Urlaubsanspruch bleibt unverändert bei 30 Tagen pro Kalenderjahr; die Mindestlaufzeit der Tarifeinigung dauert bis zum 31. Januar 2028. Ein Teil der Mittel, die bereits 2025 für die Unterhaltung der Grundstücke, baulichen Anlagen und des beweglichen Ver-mögens der Gemeinde vorgesehen waren, kamen – wie vorstehend ausgeführt – noch nicht oder nicht in voller Höhe zur Auszahlung und sind deshalb im vorliegenden Haushaltsplan zusätzlich zum laufenden Mittelbedarf nochmals neu veranschlagt worden. Dies betrifft insbesondere die Instandsetzung eines Teilbereichs des Dachs auf der Nordseite des Kindergartens Sonnenschein im Reible, den Umbau des Mehrzweckraums in der Grundschule sowie Instandsetzungsarbeiten an den Fassaden von Rathaus und Kronenschule. Hinzu kommen neue einmalige Maßnahmen wie die Herstellung einer zweiten Zufahrt zum Feuerwehrgerätehaus und die Instandsetzung des Bodenbelags im Damen-WC der Sport- und Festhalle. In den Folgejahren werden voraussichtlich Auszahlungen in nicht unerheblichen Umfang für Instandsetzungsarbeiten an der Ortskanalisation zu leisten sein. Im Bereich der Datenverarbeitung schlagen in diesem sowie dem Folgejahr jeweils einmalige Aufwendungen für die Einführung einer neuen Steuerveranlagungssoftware sowie die Umstellung auf die Platt-form SAP S/4HANA zu Buche. Gleichzeitig ist ab 2027 mit erhöhten Kosten im Zusammenhang mit der Einführung einer Umsatzsteuerpflicht für Leistungen öffentlicher Stellen, die (zumindest theoretisch) auch von privaten Anbietern erbracht werden könnten, zu rechnen. Mit jeder Investition, welche die Gemeinde tätigt, steigt der jährlich zu erwirtschaftende Abschreibungsaufwand. Insbesondere in den Bereichen, die nicht durch Gebühren finanziert werden (unter Anderem öffentliche Wege, Straßen und Plätze) oder die dauerhaft defizitär betrieben werden (beispielsweise Sport- und Festhalle oder Friedhofs- und Bestattungswesen), stellt dies ein wachsendes Problem für den Haushaltsausgleich dar, weil sich die Einnahmen der Kommune nicht im gleichen Verhältnis entwickeln. Zinsen und ähnliche Aufwendungen hatten in der Vergangenheit nur sehr geringe Auswirkungen auf den Haushaltsausgleich. Daran wird sich vorerst auch nichts ändern. Innerhalb des Betrachtungszeitraums der mittelfristigen Finanzplanung ist keine neue Kreditaufnahme vorgesehen, was ausschließlich dem der Gemeinde Kieselbronn für Investitionszwecke zur Verfügung gestellten Sondervermögen des Bundes zu verdanken ist. Der Anteil der Transferaufwendungen beträgt im Planjahr 50,52 % der Gesamtaufwendungen des Ergebnishaushalts und ist damit weiter angestiegen. Hierbei stellt die Kreisumlage mit einem Anteil von 20,72 % den größten Einzelposten dar, gefolgt von den Zuweisungen an die Träger der örtlichen Kindergärten und Kinderbetreuungseinrichtungen mit 16,25 % sowie die Finanzausgleichsumlage mit 11,25 %. Laut aktuellem Haushaltsplan des Enzkreises rechnet dieser bis zum Ende des Finanzplanungszeitraums mit einem weiteren Anstieg der Kreisumlage um 6,25 %-Punkte oder 17,12 %. Ebenfalls zu den Transferaufwendungen zählen die Zuweisungen an den Träger der Schulkindbetreuung, die auf dem Gewerbesteuer-Istaufkommen des jeweiligen Jahres basierende Gewerbesteuerumlage, welche an das Land abzuführen ist, sowie Umlagen an den Gemeindeverwaltungsverband Neulingen, den Zweckverband Gemeinsamer Gutachterausschuss, den Zweckverband Breitbandausbau im Enzkreis sowie die laufende Vereinsförderung.
Die letzte Aufwandsgruppe des Ergebnishaushalts stellen die sonstigen ordentlichen Aufwendungen dar. Hierzu gehören vorrangig Zahlungen an die Gemeinde Niefern-Öschelbronn bzw. die Stadt Mühlacker für den Betrieb der dortigen Klärwerke, in welchen auch das in Kieselbronn anfallende Abwasser behandelt wird, aber auch Kostenerstattungen im Zusammenhang mit dem Besuch von Kindertageseinrichtungen anderer Kommunen durch Kieselbronner Kinder, die Beschäftigung einer Schulsozialarbeiterin für die Grundschule Kieselbronn durch den Verein miteinanderleben e.V., Versicherungsbeiträge sowie Aufwandsentschädigungen für ehrenamtlich tätige Personen. Ein erhöhter Finanzbedarf im Jahr 2026 resultiert aus der Inanspruchnahme von Ingenieurdienstleistungen für eine kommunale Wärmeplanung, die Aufstellung des vorhabenbezogenen Bebauungsplans „Wohnsiedlung Reible“ und eventuell weiterer Bebauungspläne.
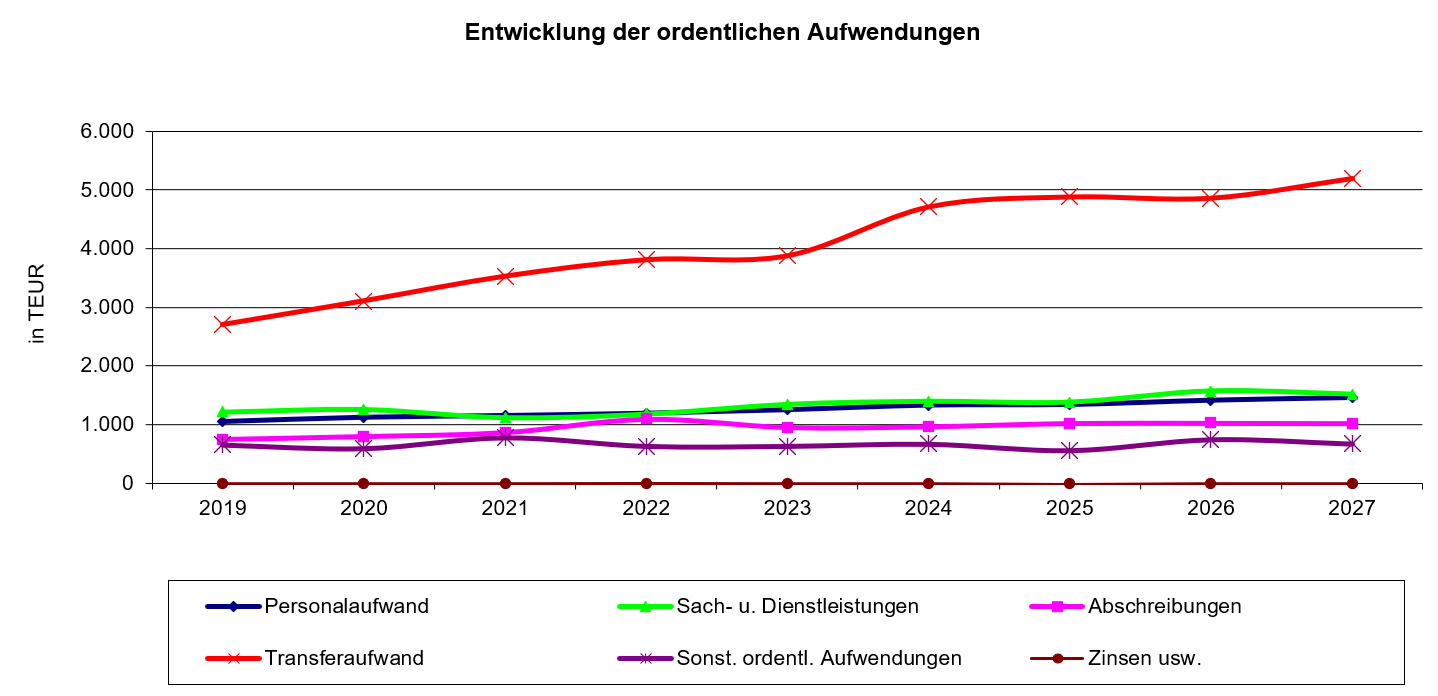
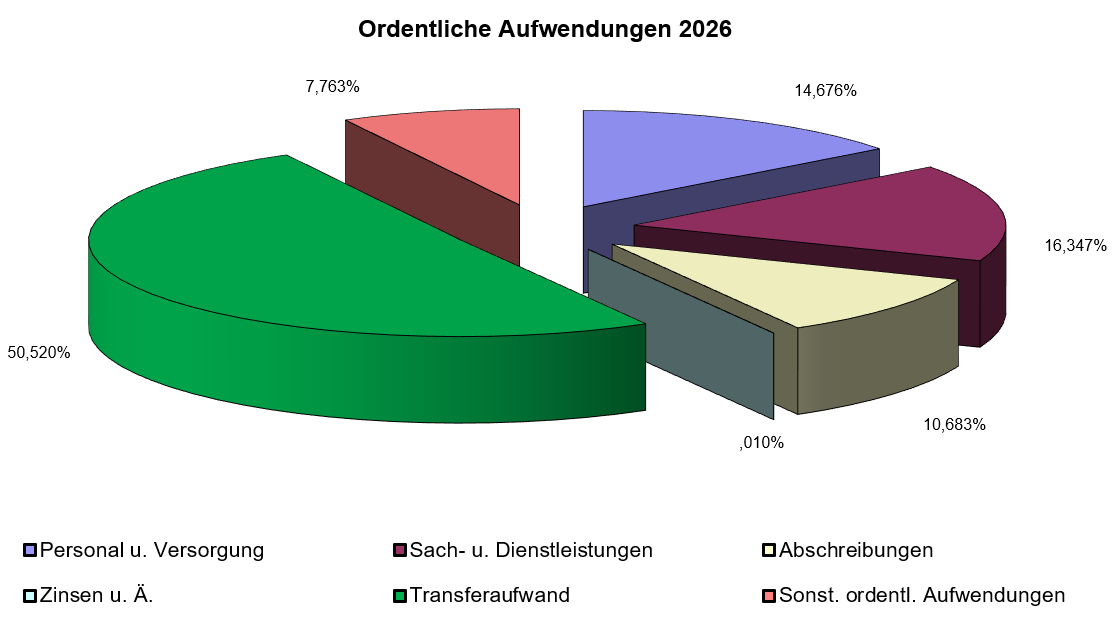
Aufsummiert sieht der Haushaltplan für das Haushaltsjahr 2026 ordentliche Aufwendungen des Ergebnishaushaushalts in Höhe von 9.630.000 € vor. Das entspricht im Vergleich zum Vorjahresansatz einem Zuwachs von 200.000 € (2,12 %). Die Summe der Aufwendungen übersteigt die Summe der Erträge um insgesamt 1.340.00 €. Dieses Defizit kann vorerst noch durch eine Entnahme aus der Rücklage aus Überschüssen des ordentlichen Ergebnisses der Vorjahre ausgeglichen werden.
Finanzhaushalt 2026
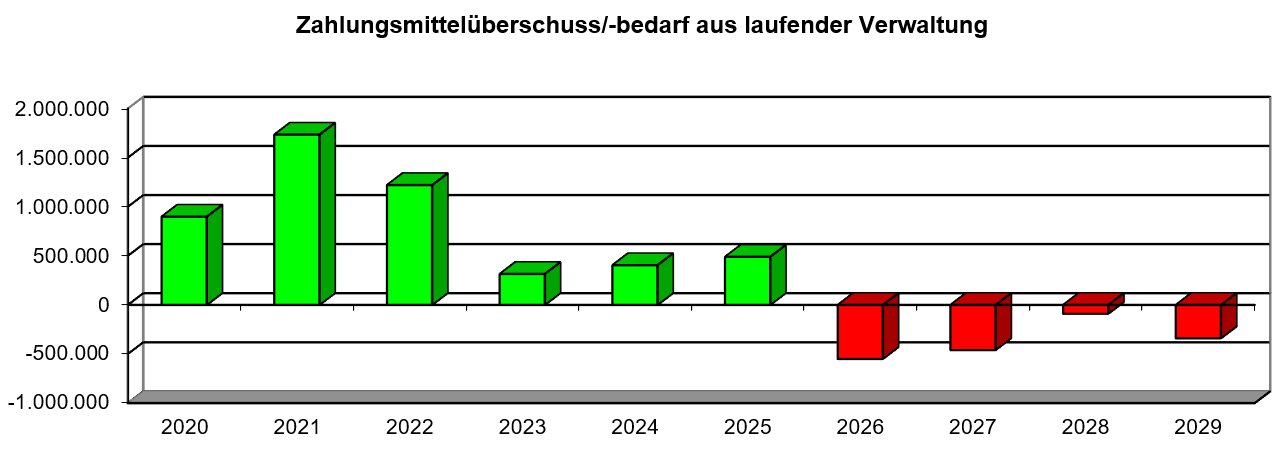
Der Finanzhaushalt erfasst die Einzahlungen und Auszahlungen im Zeitraum vom 1. Januar bis einschließlich 31. Dezember eines jeden Jahres. Welchem Haushaltsjahr der Mittelzu- bzw.-abfluss wirtschaftlich zuzurechnen ist, bleibt dabei außer Betracht. Zahlungen, die aus Budgetübertragungen (Haushaltsreste) früherer Jahre resultieren, können im Planwerk des Finanzhaushalts ebenso wenig dargestellt werden, wie die Mittelveränderungen aufgrund von Forderungen oder Verbindlichkeiten. Diese werden erst in der Finanzrechnung zum Ende des Haushaltsjahres sichtbar. Für die Einzahlungen und Auszahlungen des Finanzhaushalts gelten die für den Ergebnishaushalt gemachten Ausführungen weitgehend analog. Da in den Finanzhaushalt zahlungsunwirksame Vorgänge, wie beispielsweise die Auflösung empfangener Zuschüsse und Beiträge, die Bildung von Rückstellungen für die Finanzausgleichs- und Kreisumlagezahlungen künftiger Jahre, interne Miet- und Mietnebenkostenerstattung oder die Abschreibungen, keinen Eingang finden, weicht das Planergebnis des Finanzhaushalts deutlich von dem des Ergebnishaushalts ab: 8.290.000 € Erträge des Ergebnishaushalts stehen „nur“ 7.320.000 € laufende Einzahlungen gegenüber. Andererseits werden 9.630.000 € geplante Aufwendungen lediglich Auszahlungen von 7.870.000 € nach sich ziehen. Dies darf jedoch nicht darüber hinwegtäuschen, dass der Finanzhaushalt ebenso wie der Ergebnishaushalt mit einem Defizit abschließt. Im Haushaltsjahr 2026 werden die Auszahlungen für Personal, Unterhaltung und Betrieb der öffentlichen Einrichtungen sowie Zuweisungen und Umlagen an Dritte um 550.000 € höher sein, als die der Gemeinde im gleichen Zeitraum zufließenden Steuer- und Gebühreneinnahmen, staatlichen Zuschüsse und sonstigen Erträge. Dies ist insofern besorgniserregend, weil auch in den künftigen Jahren ein Zahlungsmitteldefizit aus laufender Verwaltung zu erwarten steht.
Investitionstätigkeit 2026 ff.
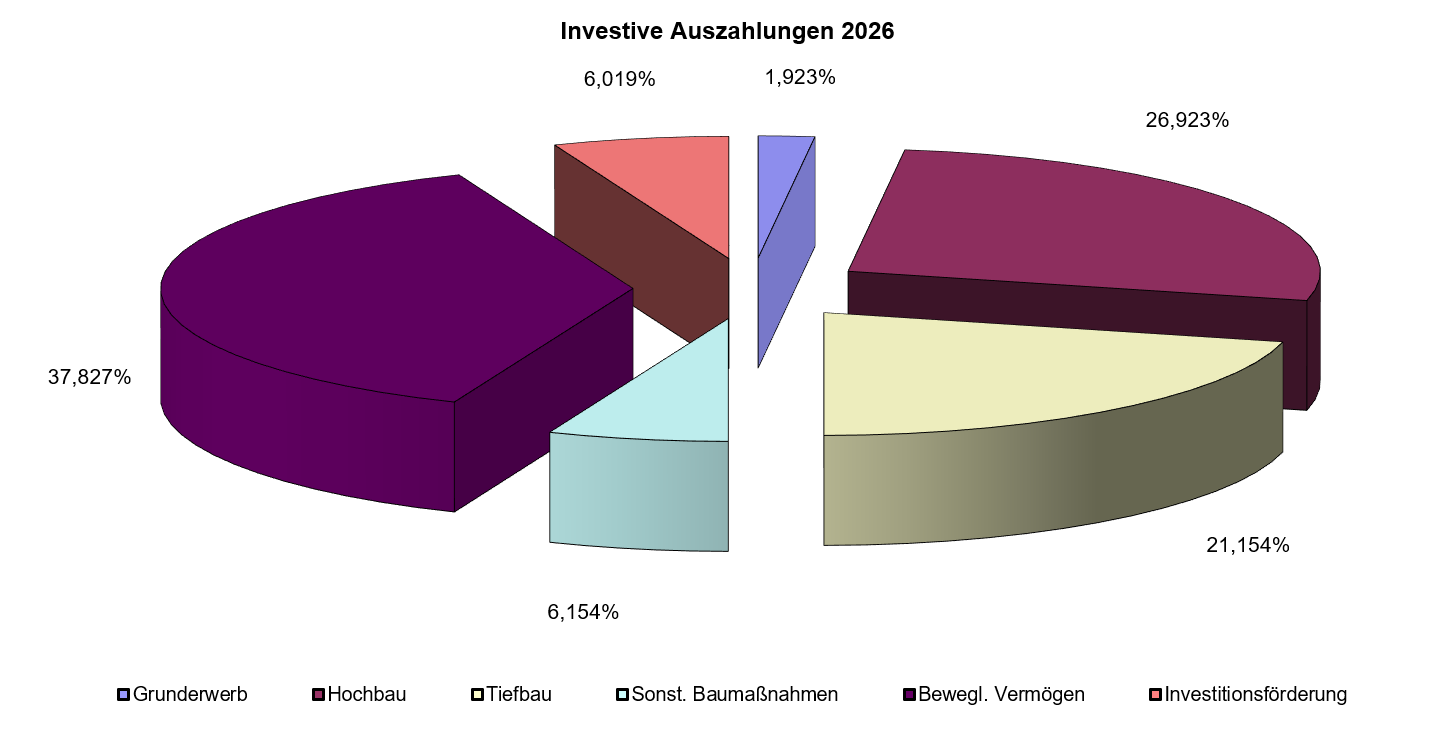
Der Investitionsplan 2026 ff. beschränkt sich auf Maßnahmen, zu welchen die Gemeinde Kieselbronn aufgrund gesetzlicher oder vertraglicher Vorgaben verpflichtet ist. Nachdem für Zahlungsverpflichtungen aus laufender Verwaltung ab dem Jahr 2026 in erheblichem Maß auf die in Vorjahren angesammelten liquiden Eigenmittel zurückgegriffen werden muss, stehen diese für die Finanzierung von Investitionsvorhaben nicht mehr zur Verfügung. Ohne die Mittel, welche der Gemeinde aus dem Sondervermögen des Bundes zugeteilt wurden, könnten einige der nachfolgend aufgeführten Vorhaben nicht realisiert werden.
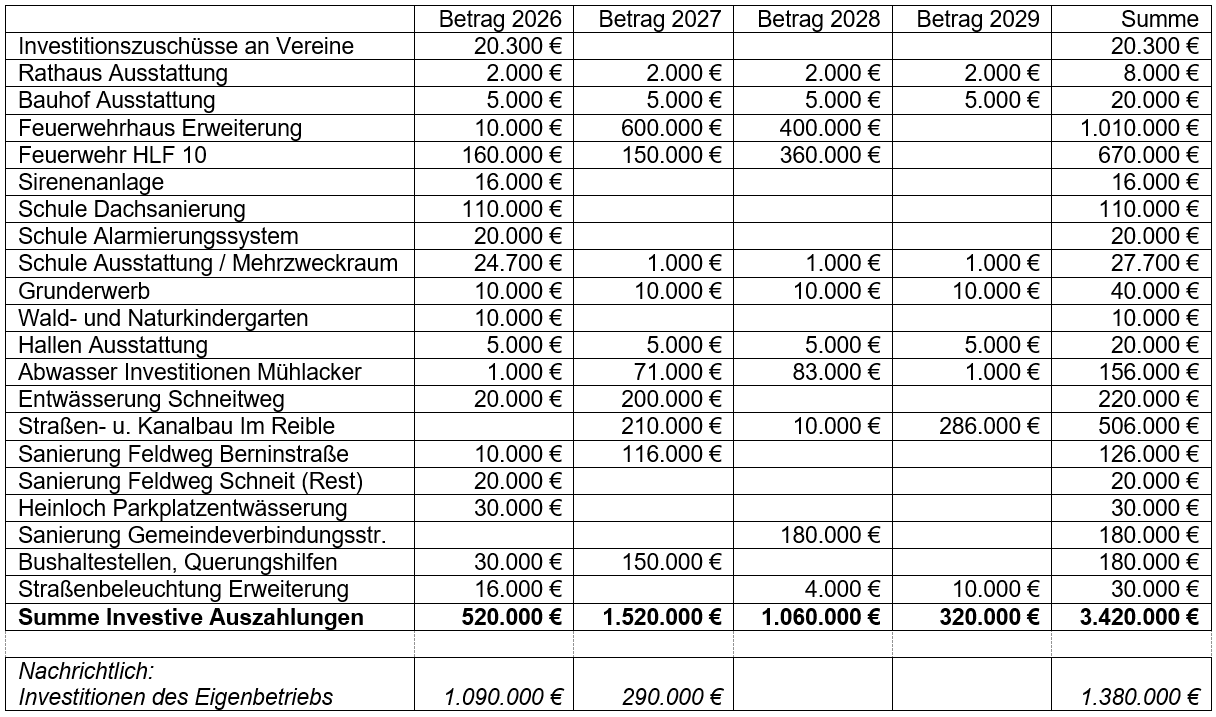
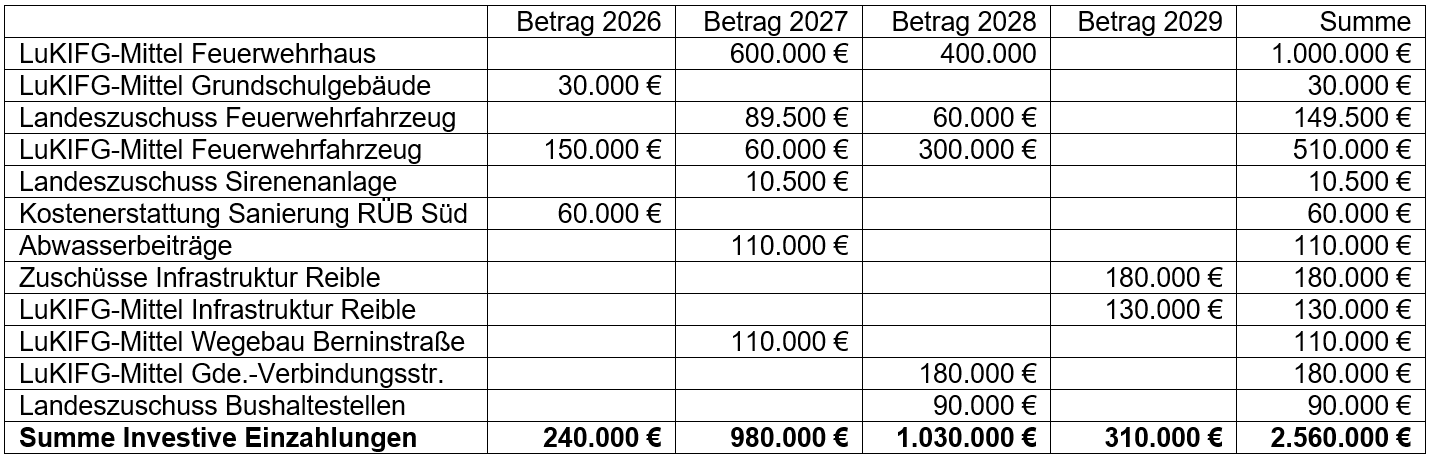
Für die Zeit nach Ende der mittelfristigen Finanzplanung können zum gegenwärtigen Zeitpunkt keine weiteren Investitionen in Aussicht gestellt werden. Die liquiden Eigenmittel werden zum Ende des Finanzplanungszeitraums voraussichtlich unter dem Wert der Soll-Liquiditätsreserve nach § 22 Abs. 2 GemHVO liegen und Zahlungsmittelüberschüsse aus laufender Verwaltung sind unter den gegebenen Rahmenbedingungen bis auf Weiteres nicht mehr zu erwarten. Zur teilweisen Finanzierung in diesem Haushaltplan gelisteten Maßnahmen werden folgende investiven Einzahlungen erwartet:
Finanzierungstätigkeit / Verschuldung
Im Haushaltsjahr 2018 hat die Gemeinde ein Förderdarlehen über 1,04 Millionen Euro zum Zinssatz von 0,05 % bei der Kreditanstalt für Wiederaufbau (KfW) aufgenommen, um in den Genuss eines (Tilgungs-) Zuschusses in Höhe von 182.000 € für die Sanierung und Erweiterung des Kindergartens Regenbogen zu gelangen. Das Darlehen hat eine Laufzeit von 10 Jahren, wobei das erste Jahr tilgungsfrei blieb. Seit dem Jahr 2020 sind jeweils rund 115.600 € an Tilgungs-leistungen zu erbringen. Eine weitere Darlehensaufnahme wird innerhalb des Finanzplanungszeitraums voraussichtlich nicht erforderlich sein, nachdem die geplanten Investitionsmaßnahmen zu einem Großteil aus Mitteln des Sondervermögens des Bundes finanziert werden können. Vermutlich wäre eine Inanspruchnahme von Krediten seitens der Rechtsaufsichtsbehörde auch nicht genehmigungsfähig, da in den Jahren 2026 bis 2029 jeweils ein Zahlungsmitteldefizit des Ergebnishaushalts zu erwarten ist, und damit die notwendigen Mittel für Zins- und Tilgungszahlen nicht erwirtschaftet werden. Im Wirtschaftsjahr 2019 wurde bei der KfW für den Eigenbetrieb Gemeindewerke ein Darlehen über 350.000 Euro zur Finanzierung der Ausgaben für eine Druckerhöhungsanlage im Kieselbronner Wasserbehälter aufgenommen. Mitte des Jahres 2024 musste eine weitere Kreditaufnahme über 900.000 € für die bauliche Sanierung des Wasserturms incl. einer Erhöhung des Speichervolumens erfolgen. Durch den im Spätjahr 2024 begonnenen Neubau einer Ersatzwasserleitung wurden die liquiden Mittel des Eigenbetriebs in der Folgezeit komplett aufgezehrt, sodass im Herbst 2025 nochmals 400.000 € Fremdmittel erforderlich wurden. Für die Fortführung dieser Maßnahme sieht der Wirtschaftsplan 2026 des Eigenbetriebs eine weitere Darlehensaufnahme in Höhe von 600.000 € vor. Zum Jahresende wird sich die die Pro-Kopf-Verschuldung der Kieselbronner Einwohner voraussichtlich wie folgt darstellen:
- Kernhaushalt: 6,98 €
- Eigenbetrieb: 743,10 €
- Gesamt: 750,08 €
Stellenplan 2026
Die Zahl der im Stellenplan 2026 ausgewiesenen Stellen ist im Vergleich zum Vorjahr unverändert geblieben. Grund für die niedrigere Zahl der tatsächlich besetzten Stellen zum Stichtag 30.06.2025 war eine längere Vakanz im Bereich des Bauhofs. Innerhalb des Stellenplans kommt es hingegen es zu geringfügigen Verschiebungen: Die Stelle des Hausmeisters der Grundschule sowie der Sport- und Festhalle ist – wie bereits im Vorbericht des Jahres 2025 angedeutet – künftig der Entgeltgruppe 7 zuzuordnen, weil zwischenzeitlich durch den (neuen) Stelleninhaber die einschlägigen Eingruppierungsmerkmale erfüllt werden. Darüber hinaus sind die bei der Gemeinde beschäftigten Reinigungskräfte nach den Vorschriften des Landesbezirklichen Tarifvertrags Nr. 6 G zur Eingruppierung von Beschäftigten im handwerklichen Bereich der Entgeltgruppe 3 (bislang 2Ü) zuzuordnen.
Mittelfristige Finanzplanung 2027 bis 2029
Grundlagen der mittelfristigen Finanzplanung sind die von der Landesregierung im Haushaltserlass 2026 veröffentlichten Orientierungswerte, die amtlichen Steuerschätzungen sowie Hochrechnungen auf Basis zurückliegender Haushaltsjahre und bereits vorliegender aktueller Preisinformationen sowie der Planunterlagen anderer Behörden. Leider verschlechtern sich zurzeit nahezu täglich die weltweiten politischen und wirtschaftlichen Rahmenbedingungen, sodass eine verlässliche Prognose der künftigen Entwicklung unmöglich geworden ist. Für die Gemeinde Kieselbronn steht zu erwarten, dass diese mindestens bis zum Ende des Finanzplanungszeitraums nicht mehr in der Lage sein wird, die jährlich für die laufende Aufgabenerfüllung notwendigen Mittel zu erwirtschaften. Die zu Jahresbeginn noch vorhandenen liquiden Eigenmittel müssen größtenteils zur Deckung des Zahlungsmittelbedarfs des Ergebnishaushalts eingesetzt werden. Eine Kreditaufnahme zur Finanzierung zusätzlicher Maßnahmen, die über die im aktuellen Planwerk enthaltenen Vorhaben hinaus gehen, ist unter den aktuellen wirtschaftlichen und gesetzlichen Rahmenbedingungen ausgeschlossen. Damit sind die im Vorbericht des Jahres 2025 geäußerten Befürchtungen leider eingetreten.
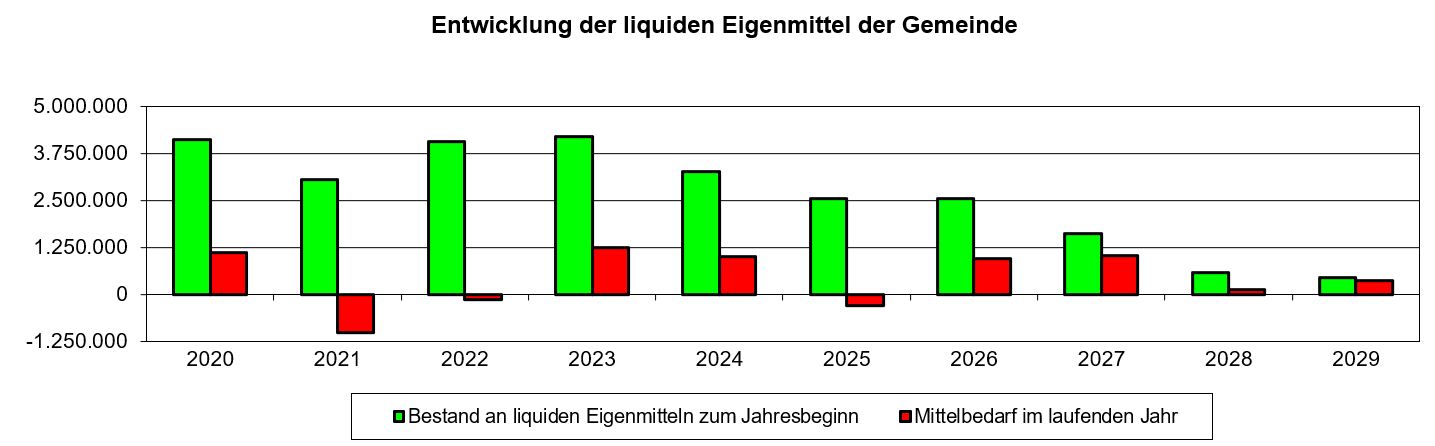
Im Gegensatz zum Haushaltsplan 2026 hat die mittelfristige Finanzplanung keinen rechtlich bindenden Charakter. Insbesondere lassen sich aus ihr keine Ansprüche auf Verwirklichung der darin aufgeführten Vorhaben ableiten. Sie ist jedoch ein wichtiger Gradmesser dafür, ob die Gemeinde künftig noch in der Lage sein wird, den ihr obliegenden Pflichtaufgaben nachzukommen. Gleichzeitig sollen Fehlentwicklungen aufgezeigt werden, damit diesen – soweit möglich – entgegengesteuert werden kann.