
Sitzung des Gemeinderats am 24. Februar 2021
In der öffentlichen Sitzung des Gemeinderats wurden die Haushaltssatzung und der Haushaltsplan der Gemeinde Kieselbronn für das Jahr 2021 beraten und einstimmig beschlossen. Hierzu nachstehend der ausführliche Vorbericht des Planwerks. Außerdem wurde das Einvernehmen der Gemeinde Kieselbronn nach § 36 Abs. 1 Baugesetzbuch zu zwei Bauanträgen und einer Bauvoranfrage erteilt.
Rückblick auf das Haushaltsjahr 2020
Die finanziellen Rahmenbedingungen der Gemeinde waren bereits zu Beginn des Jahres 2020 alles andere als zufriedenstellend. Seit dem Jahr 2018 waren die Gewerbesteuererträge rückläufig, was einerseits durch die Veräußerung des Betriebs eines der Hauptgewerbesteuerzahler an eine auswärtige Firmengruppe, andererseits durch eine sich abschwächende Konjunktur bedingt war. Als sich dann jedoch ab Mitte März ein unsichtbarer Eindringling – das Virus SARS-CoV-2 oder kurz Coronavirus genannt – in ganz Deutschland ausbreitet und das wirtschaftliche sowie gesellschaftliche Leben über Wochen und Monate zum Erliegen brachte, musste aus Sicht der Gemeindefinanzen mit gravierenden Einnahmeausfällen bei unverändert hohen bzw. sogar steigenden Ausgaben gerechnet werden. Vor diesem Hintergrund verständigten sich Gemeinderat und Gemeindeverwaltung darauf, beim Vollzug des Haushaltsplans 2020, der erstmals in der Nachkriegsgeschichte nicht durch das Hauptorgan der Gemeinde sondern nach vorheriger Abstimmung mit dem Gemeinderat durch den Bürgermeister im Wege der Eilentscheidung erlassen und in Kraft gesetzt wurde, äußerste Zurückhaltung walten zu lassen, sich nur auf die wichtigsten, unaufschiebbaren Punkte zu konzentrieren und die weitere Entwicklung der Krise abzuwarten.
In dieser Situation haben Bund und Länder riesige, kreditfinanzierte Hilfsprogramme aufgelegt, mit denen neben der Wirtschaft, Arbeitnehmern und Familien auch die Kommunen finanziell unterstützt bzw. entlastet werden sollten. Während ein Großteil der Unternehmen und Selbstständigen noch immer auf die versprochenen Hilfsgelder wartet, erfolgte die Auszahlung an die Kommunen relativ zügig. Darüber hinaus konnten die Kommunen als Endverbraucher auch von der temporären Absenkung der Umsatzsteuersätze profitieren.
Während die Grundsteuer und Hundesteuererträge von den wirtschaftlichen Rahmenerträgen unabhängig sind, ist das Gewerbesteueraufkommen erwartungsgemäß weiter eingebrochen. Bereits vor dem Ausbruch der Corona-Pandemie war hier lediglich mit einem Ertrag in Höhe von 584.000 € gerechnet worden, der im Laufe des Jahres letztendlich auf nur noch 385.919 € zusammengeschrumpft ist. Ähnlich zeigt sich die Entwicklung beim Gemeindeanteil an der Einkommensteuer und dem Familienleistungsausgleich. Hier sind statt der erhofften 2.407.700 € nur 2.182.808 € bei der Gemeindekasse gutgeschrieben worden. Positiv war hingegen die Entwicklung des Gemeindeanteils an der Umsatzsteuer. Da der Bund die durch die temporäre Senkung der Steuersätze entstandenen Ausfälle übernommen hat, konnte zum Jahresende ein Mehrertrag von 24.136 € verzeichnet werden. Zusätzlich konnte noch eine von Bund und Land finanzierte pauschale Kompensationszahlung in Höhe von 255.816 € für die weggebrochenen Gewerbesteuereinnahmen vereinnahmt werden, sodass sich der Ertragseinbruch in der Gruppe „Steuern und ähnliche Abgaben mit „nur“ -142.727 € im Vergleich zu den anfänglichen Befürchtungen noch in Grenzen gehalten hat.
Nicht nur die Gemeinden sondern auch das Land Baden-Württemberg mussten im vergangenen Jahr empfindliche Steuerausfälle hinnehmen. Die hätte im Normalfall unmittelbare Auswirkungen auf die Schlüsselzuweisungen aufgrund mangelnder Steuerkraft im Rahmen des kommunalen Finanzausgleichs gehabt. Das Land hat jedoch – als weitere Unterstützungsmaßnahme für die Kommunen – darauf verzichtet, seine Einnahmenausfälle durch Kürzungen beim Finanzausgleich teilweise zu kompensieren. Tatsächlich sind die Schlüsselzuweisungen im Jahr 2020 sogar um 81.592 € höher als im Haushaltsplan veranschlagt ausgefallen. Hinzu kommen noch 47.596 € an pauschalen Landeszuweisungen, die vorrangig zur Refinanzierung von Beitragsausfällen aufgrund der Schließung von Kindertagesstätten in den Monaten März bis Mai 2020 verwendet werden sollen.
Ein Bundeszuschuss für die Erstellung eines Quartiersentwicklungskonzepts konnte noch nicht abgerufen werden, weil die Arbeiten an dem Konzept zurzeit noch nicht abgeschlossen sind. Im Gegenzug mussten allerdings auch noch keine Zahlungen für das Konzept geleistet werden. Dafür konnte außerplanmäßig zum Jahresende noch eine Bundesförderung für nachhaltige Forstwirtschaft von 15.500 € vereinnahmt werden. Unter Vernachlässigung des Zuschusses für das Quartiersentwicklungskonzept weist die Kostenartengruppe „Zuweisungen und Zuwendungen, Umlagen“ im Jahr 2020 einen Mehrertrag in Höhe von 145.945 € auf, welcher die Ausfälle bei den Steuern und ähnlichen Abgaben neutralisiert.
Die Erträge aus aufgelösten Investitionszuwendungen und -beiträgen liegen um 1.174 € über der Summe der Planansätze, sodass hier von einer Punktlandung gesprochen werden kann. Anders sieht es hingegen bei den Entgelten für öffentliche Leistungen oder Einrichtungen aus: Durch die mehrere Monate andauernde Schließung öffentlicher kommunaler Einrichtungen wie der Sport- und Festhalle, des Vortragssaals in der Grundschule, der Räumlichkeiten im Kronenschulhaus oder der Gemeindebücherei liegen die Erträge aus Benutzungsgebühren um 20.654 € unter dem Planwert. Und auch beim Verwaltungsgebührenaufkommen ist ein Rückgang um 1.488 € - vorwiegend im Bereich des Passamts – festzustellen.
Eine Folge von Schul- und Kindergartenschließungen, Kurzarbeit und Homeoffice ist, dass der private Wasserverbrauch in den Haushalten zunimmt – und damit auch die Menge des zur Abwassergebühr zu veranlagenden Schmutzwassers. Hier liegt das vorläufige Rechnungsergebnis mit einem Plus von 33.024 € um rund 10 % über dem erwarteten Wert. Die Summe der Erträge aus der Gruppe „Entgelte für öffentliche Leistungen oder Einrichtungen“ weist aktuell gegenüber dem Haushaltsplan 2020 einen Mehrertrag von 19.693 € aus. Dieser könnte sich im Rahmen der Jahresabschlussarbeiten durch die Auflösung einer Gebührenausgleichsrückstellung aus Vorjahren eventuell noch erhöhen.
Die Erlösgruppe der „Sonstigen privatrechtlichen Leistungsentgelte“ zeigt aktuell gegenüber dem Haushaltsplan ein Defizit von 62.457 €, welches größtenteils auf den (dem Vorvorjahr zuzurechnenden) Verkauf von Stammholz zurückzuführen ist. Die für das Jahr 2020 geplante Holzernte musste aus Gründen der Verkehrssicherung vorgezogen werden, sodass auch die Erlöse aus dem Holzverkauf dem Jahr 2019 zuzurechnen waren. Statt der im Forstwirtschaftsplan vorgesehenen 52.000 € konnten im vergangenen nur 9.190 € als Erlöse aus Holzverkauf vereinnahmt werden. Der verbleibende Fehlbetrag der Erlösgruppe resultiert aus den noch nicht erfolgten Abrechnungen der Mietnebenkosten für die gemeindeeigenen Gebäude und wird sich bis zur Erstellung des endgültigen Jahresabschlusses noch deutlich verringern.
Im Zusammenhang mit der Aufstellung eines Bebauungsplans der Innenentwicklung sollte im vergangenen Jahr ein Kostenersatz durch den von der Planung begünstigten erhoben werden. Da sich die Aufstellung dieses Bebauungsplans zeitlich verzögert hat, konnte dieser Kostenersatz noch nicht erhoben werden. Auch hier gilt, dass im Gegenzug die mit der Aufstellung zusammenhängenden Auszahlungen noch nicht zu leisten waren. Bei der Gruppe der „Kostenerstattungen und Umlagen“ zeichnet sich deshalb für das Jahr 2020 – unter Außerachtlassung dieses Punktes – eine geringfügige Planunterschreitung von zurzeit 3.547 € ab.
„Zinsen und ähnliche Erträge“ spielen für die Ergebnisrechnung schon seit einigen Jahren keine Rolle mehr, nachdem das Geldvermögen der Gemeinde aufgrund von Investitionen stark zurückgegangen ist und sich das Zinsniveau weiterhin auf einem extrem niedrigen Niveau bewegt. Der Gesamtertrag dieser Kostenartengruppe betrug im Jahr 2020 gerade einmal 330 €.
Zwei Mitarbeiter des Bauhofs waren im vergangenen Jahr sehr stark in die Baumaßnahme „Kindergarten Regenbogen“ eingebunden. Deren anteilige Personalkosten wurden den Baukosten zugeschlagen und als so genannte Eigenleistungen mit einem Betrag von 25.539 € aktiviert.
In der Gruppe der „Sonstigen ordentlichen Erträge“, welche grundsätzlich von den Konzessionszahlungen der Strom- und Gasversorger dominiert werden, haben sich an anderer Stelle Mehrerlöse ergeben. Trotz des erheblichen Rückgangs beim Gewerbesteueraufkommen konnten 8.970 € mehr an Nachzahlungszinsen veranlagt werden. Und durch die Auflösung von Rückstellungen aus Vorjahren wurde das Gesamtergebnis um weitere 8.000 € verbessert.
Ein großer Teil der jährlichen Kosten entfällt beim „Dienstleistungsunternehmen Gemeinde Kieselbronn“ auf den Personalaufwand. Dieser betrug im vergangenen Jahr insgesamt 1.126.173 € und damit 11.627 € weniger als kalkuliert. Ursächlich für diese Planabweichung waren in erster Linie die Inanspruchnahme von unbezahltem Urlaub für Weiterbildungszwecke durch einen Mitarbeiter der Kernverwaltung sowie die Nichtinanspruchnahme einer „Planungsreserve“ für Aushilfskräfte beim Bauhof.
Wie bereits zu Beginn des Vorberichts ausgeführt, wurden verschiedene Vorhaben des Jahres 2020 vorläufig „auf Eis gelegt“, um zuvor die Auswirkungen der Corona-Pandemie auf die Gemeindefinanzen abzuwarten. Für Maßnahmen, die 2020 hätten durchgeführt werden müssen aber aufgrund fehlender Zeit- und Personalressourcen nicht oder nicht vollständig ausgeführt werden konnten, wurden ergebniswirksame Rückstellungen in Höhe von 133.700 € gebildet, alle übrigen, im Vorjahr nicht realisierten Vorhaben, wurden im Haushaltsplanentwurf des Jahres 2021 neu veranschlagt. Diese Vorgehensweise schlägt sich in der vorläufigen Jahresrechnung 2020 beispielsweise durch Minderaufwendungen bei der Unterhaltung der Grundstücke, Gebäude und des sonstigen unbeweglichen Vermögens von 103.200 € oder nicht in Anspruch genommene Ausgabenansätze für die Unterhaltung bzw. Neuanschaffung von beweglichem Vermögen über 24.386 € nieder.
Weitere kostensenkende Faktoren waren unter anderem die coronabedingte Absage des Partnerschaftstreffens 2020 in Kieselbronn, der größtenteils bereits im Jahr 2019 durchgeführte Holzeinschlag, die Absage von Aus- und Weiterbildungsveranstaltungen sowie Einsparungen bei der Gebäudebewirtschaftung und dem Betrieb der Straßenbeleuchtung aufgrund der Absenkung des Mehrwertsteuersatzes. Allerdings ist es auch zu überplanmäßigen Aufwendungen gekommen – beispielsweise beim Betrieb und der Unterhaltung von Fahrzeugen (+9.877 €) und bei den Mietaufwendungen für den Containerkindergarten aufgrund der Verlängerung der Bauzeit (+28.405 €). Aktuell schließt die Kostengruppe „Aufwendungen für Sach- und Dienstleistungen“ mit Minderausgaben von insgesamt 220.072 € gegenüber dem Haushaltsplan 2020 ab, wobei sich dieser Betrag durch noch ausstehende Nebenkostenabrechnungen bis zur endgültigen Jahresrechnung etwas reduzieren wird.
Bei den Abschreibungen liegt das Rechnungsergebnis 2020 um 30.076 € unter der dem im Haushaltsplan veranschlagten Wert. Auch dies ist in erster Linie eine Folge von den aufgrund der Corona-Pandemie noch nicht durchgeführten Investitionsvorhaben, beispielsweise in den Bereichen Kinderspielplätze, Vereinsgebäude Reible, Wetterschutzeinrichtungen an Bushaltestellen und der Beschaffung von beweglichem Vermögen, aber auch durch die verzögerte Fertigstellung des Kindergartens Regenbogen bedingt. Zinsen und ähnliche Aufwendungen spielen für die Ergebnisrechnung der Gemeinde Kieselbronn nur eine untergeordnete Rolle. Mit insgesamt 1.260 € liegen sie um 140 € unter dem erwarteten Wert.
Den mit Abstand größten Anteil an den Gesamtaufwendungen der Gemeinde Kieselbronn stellen die Transferaufwendungen dar. Hierzu gehören in erster Linie der Betriebskostenzuschuss an den evangelischen Kindergarten, die Gewerbesteuer, Finanzausgleichs- und Kreisumlagen, sonstige Zuschüsse an Dritte (z. B. die Vereinsförderung) sowie Umlagen an Zweckverbände. Laut vorläufiger Haushaltsrechnung wurden hier im Jahr 2020 bislang insgesamt 316.361€ weniger als ursprünglich geplant aufgewendet. Hiervon entfallen auf die Gewerbesteuerumlage 20.652 €, auf die Finanzausgleichsumlage 58.388 €, 113.602 € auf die Kreisumlage und 47.351 € auf Zuwendungen an Dritte (davon 38.081 € noch nicht abgerufene Zuschüsse zu privaten Maßnahmen im Rahmen der Ortskernsanierung). Hinsichtlich der Betriebskosten des evangelischen Kindergartens können zurzeit noch keine verlässlichen Prognosen, insbesondere hinsichtlich der Auswirkungen des Beitragsausfalls während der (zeitweisen) Betriebsuntersagungen aufgrund der Corona-Pandemie.
Bei den sonstigen ordentlichen Aufwendungen fällt insbesondere die Position „Inanspruchnahme von Rechten“ ins Auge, unter der insbesondere Ausgaben für Bebauungspläne, Sachverständigengutachten und Rechtsberatung verbucht werden. Wie bereits vorstehend erwähnt konnten 2020 insbesondere der Bebauungsplan „Nachverdichtung Reible“ und die Quartiersentwicklungsplanung nicht zum Abschluss gebracht werden, sodass hier 310.241 € noch nicht abgeflossen sind. Ebenfalls nennenswerte Minderausgaben können bei den Geschäfts- und Reiseaufwendungen mit 12.079 € festgestellt werden, wohingegen der Aufwand für Erstattungszinsen zur Gewerbesteuer um 11.748 € über dem erwarteten Betrag liegt.
Aktuell weist der Ergebnishaushalt 2020 einen Fehlbetrag von etwa 20.100 € auf. Veranschlagt war im Haushaltsplan ein Defizit von 740.000 €. Dieses Rechnungsergebnis wird sich bis zur endgültigen Fertigstellung der Jahresrechnung 2020 noch verändern, wobei die Verwaltung guter Hoffnung ist, dabei eine „schwarze Null“ erzielen zu können. Fest steht hingegen bereits jetzt das so genannte Sonderergebnis: 147.779 € konnten als Mehrerlös aus dem Verkauf von Gegenständen des Anlagevermögens vereinnahmt und der Rücklage aus Überschüssen des Sonderergebnisses zugeführt werden.
Im Finanzhaushalt des Jahres 2020 waren Einzahlungen aus laufender Verwaltung in Höhe von 6.200.000 € veranschlagt. Dieser Wert konnte mit Ist-Einzahlungen von rund 6.207.500 € fast genau erreicht werden. An Auszahlungen sollten ursprünglich 6.050.000 € geleistet werden. Tatsächlich abgeflossen sind hingegen nur gut 5.306.900 €. Hieraus errechnet sich ein Zahlungsmittelüberschuss aus laufender Verwaltungstätigkeit von 900.600 € - 750.600 € mehr als zu Jahresbeginn erwartet.
Die investiven Einzahlungen des vergangenen Jahres in Höhe von insgesamt 769.106 € setzen sich zusammen aus 14.719 € Landesförderung für die Wiedernutzbarmachung des Gebäudes Nieferner Straße 2/1, 530.488 € Landesförderung für die Sanierung des Kindergartens Regenbogen, 12.201 € Bundes- und Landesförderung „Sofortausstattungsprogramm Schule“ (Leihlaptops für Schüler), 1.051 € Landesförderung für den Abbruch des Gebäudes Weiherstraße 11, 7.380 € Landesförderung für den öffentlichen Parkplatz in der Weiherstraße, 7.000 € Spenden für die Sanierung des Kindergartens Regenbogen (Außenbereich und Mosaike), 152.375 € Erlöse aus der Veräußerung von Sachanlagevermögen (Grundstücke und Bauhofgeräte) und 43.991 € Erschließungs- und Abwasserbeiträge der Anlieger des neuen Stichwegs in der Weiherstraße.
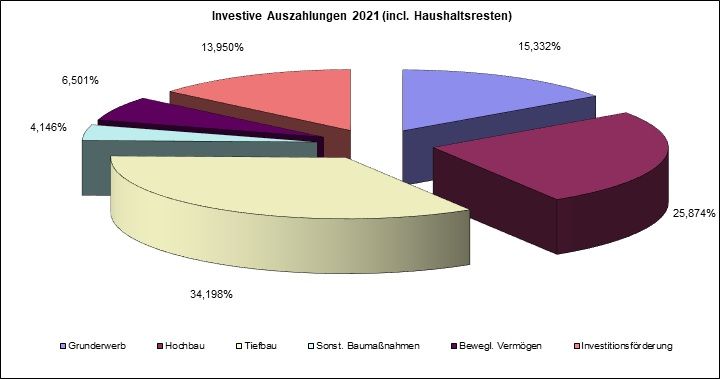
Für investive Auszahlungen sah der Haushaltsplan 2020 ein Budget von 1.500.000 € zuzüglich Haushaltsausgaberesten aus Vorjahren von 2.780.000 €, insgesamt somit 4.280.000 € vor. Tatsächlich zur Auszahlung kamen 2.659.253 €. Diese setzen sich wie folgt zusammen: 811 € Investitionskostenzuschuss Kläranlagen Mühlacker, 18.500 € Investitionszuschuss Gymnastikhalle des TVK, 10.000 € Investitionszuschuss Buswartehalle Pforzheimer Straße, 15.934 € Grunderwerb, 202.773 € Erwerb von beweglichem und immateriellem Vermögen (davon 155.930 € Möblierung Kindergarten Regenbogen, 25.000 € Möblierung Grundschule und Leihlaptops für Schüler, 10.665 € Sonnenschutz Friedhof und noch diverse Kleinanschaffungen), 30.000 € Kapitalzuschuss an den Eigenbetrieb Gemeindewerke (Photovoltaikanlage Kindergarten Regenbogen), 450.000 € Kommanditeinlage Netze BW GmbH & Co. KG, 1.706 € Multifunktionsgelände Im Reible 2 (Auszahlung von Gewährleistungseinbehalten), 1.498.096 € Kindergarten Regenbogen (Gebäude und Außenanlagen), 94.355 € Heizungserneuerung Grundschule / Hallen, 128.639 € Kanalbaumaßnahmen (Weiherstraße, Teilerneuerung Sammler nach Niefern, Spülleitungsbau zum RÜB Süd und Trennbauwerk RÜB Süd), 176.711 € Straßenbaumaßnahmen (Weiherstraße, Knotenpunkt Pforzheimer Straße / Bahnholzstraße, Gehweg beim Kindergarten Regenbogen), 1.454 € Vogelnestschaukel Kindergarten Sonnenschein und 30.274 € Straßenbeleuchtung. Für bereits begonnene, aber bislang noch nicht abgeschlossene Investitions- und Investitionsförderungsmaßnahmen wurden neue Haushaltsausgaberest von in Summe 646.000 € gebildet und ins Jahr 2021 übernommen.
Schließlich kamen an Tilgungsleistungen für das KfW Förderdarlehen Kindergarten Regenbogen noch 115.556 € zur Auszahlung. Aus der Summe des Zahlungsmittelüberschusses auf laufender Verwaltung, dem Finanzierungsmittelbedarf aus Investitionstätigkeit und den Tilgungsleistungen errechnet sich die Änderung des Finanzierungsmittelbestands (liquide Mittel und Geldanlagen) der Gemeinde. Dieser Finanzierungsmittelbestand ist im vergangenen Jahr um rund 1.105.100 € zurückgegangen.
Ergebnishaushalt 2021
Auch das Haushaltsjahr 2021 wird von der Corona-Pandemie geprägt sein: Neuen Mutationen des Virus SARS-Cov-2 einerseits steht eine auf absehbare Zeit viel zu geringe Menge an Impfstoffen gegen die bereits bekannten Virusvarianten gegenüber. Die Folge sind weiterhin geschlossene Kindertageseinrichtungen, Schulen, Einzelhandelsgeschäfte, Restaurants und viele andere Einrichtungen – auch solche der Kommunen. Mit einer Erholung des Steuer- und Gebührenaufkommens ist unter diesen Voraussetzungen vorerst nicht zu rechnen. Gleichzeitig haben die Gemeinden nur wenig Spielraum, ihre Kosten zu senken. Schulen und Kindergärten müssen für eine Notbetreuung geöffnet bleiben, die Gehälter müssen weiterhin pünktlich bezahlt, das vorhandene Infrastrukturvermögen erhalten und die sonstigen öffentlichen Einrichtungen betrieben werden. Unter diesen Rahmenbedingungen ist es leider nicht gelungen, einen über den Finanzplanungszeitraum hinweg betrachtet ausgeglichenen Haushaltsplan zu erstellen.
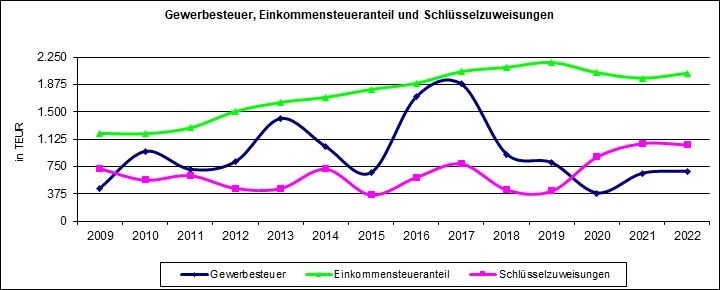
Das Gewerbesteueraufkommen 2021 wurde auf Basis der bis Anfang Februar erfolgten Veranlagungen (Steuerfestsetzungen für Vorjahre und Vorauszahlungen für das laufende Jahr) veranschlagt. Wenngleich sich hier in den letzten Tagen ein positiver Trend abgezeichnet hat, würde es in der aktuellen Situation dem Grundsatz der Vorsicht widersprechen, einen höheren Betrag in das Planwerk aufzunehmen. Die Abhängigkeit der Gemeinde von wenigen großen Gewerbesteuerzahlern und die nach wie vor schlechten Prognosen für die gesamtwirtschaftliche Entwicklung bergen die Gefahr, dass das Gewerbesteueraufkommen im Laufe des Jahres erneut zurückgeht.
Beim Gemeindeanteil an der Einkommensteuer und dem Familienleistungsausgleich treffen in diesem Jahr gleich zwei negative Ereignisse aufeinander: Zum einen gilt es als relativ sicher, dass die Summe der Lohn- und Einkommensteuer in Deutschland in Folge von Kurzarbeit, Betriebsschließungen und steigenden Arbeitslosenzahlen eher sinken den merklich steigen wird. Und zum anderen kommt für die Gemeinde Kieselbronn ab dem Jahr 2021 eine neue, niedrigere Schlüsselzahl für die Berechnung des Gemeindeanteils zur Anwendung. Diese Schlüsselzahl wird in regelmäßigen Abständen aus dem Verhältnis der von den Kieselbronner Einwohnern bezahlten Einkommensteuer im Verhältnis zum Gesamtaufkommen der Einkommensteuer neu festgelegt. Die Ursache für den Rückgang der Schlüsselzahl wird bei einem Blick auf die Altersstruktur der Gemeinde Kieselbronn schnell deutlich. Betrug im Jahr 2015 der Anteil der nicht berufstätigen Einwohner (unter 15 bzw. über 65 Jahre) 35,2 % ist dieser bis zum Jahr 2019 bereits auf 37,4 % angewachsen – und das bei einer konstanten Zahl der Gesamtbevölkerung.
Etwas erfreulicher sieht die Entwicklung bei den Schlüsselzuweisungen nach mangelnder Steuerkraft im Rahmen des kommunalen Finanzausgleichs aus. Unter der Annahme eines stagnierenden Gewerbesteueraufkommens und einer jährlichen Steigerung des für die Berechnung der Bedarfsmesszahl maßgeblichen Kopfbetrags um 3 % wird die Gemeinde hier auch in den nächsten Jahren namhafte Erträge zu verzeichnen haben. Leider veröffentlicht das Land in seinen Haushaltserlassen schon seit längerer Zeit keine Prognosen zur Entwicklung des Kopfbetrags mehr. Insofern müssen die Erträge ab dem Jahr 2023 mit einem dicken Fragezeichen versehen werden.
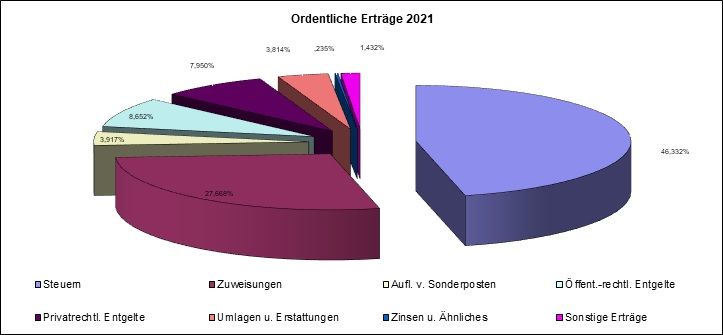
Bei den übrigen Zuweisungen und Zuwendungen machen sich die Fertigstellung des Kindergartens Regenbogen und das bevorstehende Auslaufen des Förderzeitraums im Landessanierungsprogramm bemerkbar. Im Jahr 2021 wird dies noch durch einen Bundeszuschuss für die Erstellung eines Quartiersentwicklungskonzepts für die Wohnsiedlung Reible weitgehend kompensiert.
Zuwächse bei den Erträgen aus aufgelösten Investitionszuwendungen und -beiträgen beruhen im Jahr 2021 auf der Fertigstellung des Kindergartens Regenbogen. Bei den Entgelten für öffentliche kommunale Einrichtungen wurde im laufenden Jahr berücksichtigt, dass diese noch bis mindestens 7. März geschlossen bleiben müssen und für diesen Zeitraum keine Gebühren vereinnahmt werden können.
Bei den sonstigen privatrechtlichen Leistungsentgelten beruhen die ausgewiesenen Erlössteigerungen nahezu ausschließlich aus Anpassungen der Verrechnungssätze für interne Mieten und Mietnebenkosten. Diese wurden an die aktuelle Kostensituation angepasst. Auf das ordentliche Ergebnis haben diese internen Verrechnungen keine Auswirkung.
Ein einmaliger Mehrerlös ist im laufenden Jahr nochmals bei den ergebnisrelevanten Kostenerstattungen und -umlagen eingeplant. Dieser resultiert aus dem Ersatz der Kosten für die Aufstellung eines Bebauungsplans der Innenentwicklung und der Beteiligung an den nicht durch Bundeszuschüssen gedeckten Aufwendungen für ein integriertes Quartierskonzept durch die Baugenossenschaft Familienheim Pforzheim eG. Der Anteil des Eigenbetriebs Gemeindewerke am Abmangel der Steuerungs- und Servicekostenstellen des Kernhaushalts liegt in etwa auf dem Vorjahresniveau. Eine deutliche Steigerung wird sich hier voraussichtlich ab dem Jahr 2022 ergeben, wenn verstärkt Personalressourcen durch Investitionen im Bereich der Wasserversorgung in Anspruch zu nehmen sind.
Erstmals im Jahr 2021 kann die Gemeinde mit einer Ausschüttung der Netze BW GmbH & Co. KG rechnen, was zu einer deutlichen Steigerung der Erlöse aus Zinsen und ähnlichen Erträgen führt. Die sonstigen ordentlichen Erträge (hierzu gehören in erster Linie die Konzessionsabgaben der Strom- und Gasnetzbetreiber) erfahren im Laufe der Jahre normalerweise keine großen Veränderungen. Zu einem Mehrerlös im Vergleich zum Ansatz des Vorjahres wird es dagegen bei den Erträgen aus der Auflösung von Rückstellungen kommen, nachdem der Hebesatz der Kreisumlage für das Jahr 2021 nicht in dem bei Erstellung des Rechnungsabschlusses 2019 befürchteten Maß angehoben wurde.
Insgesamt sieht das Planwerk für das Haushaltsjahr 2021 ordentliche Erträge des Ergebnishaushaushalts in Höhe von 6.990.000 € vor. Das entspricht im Vergleich zum Vorjahresansatz einem Zuwachs von 70.000 € oder 1,01 %.
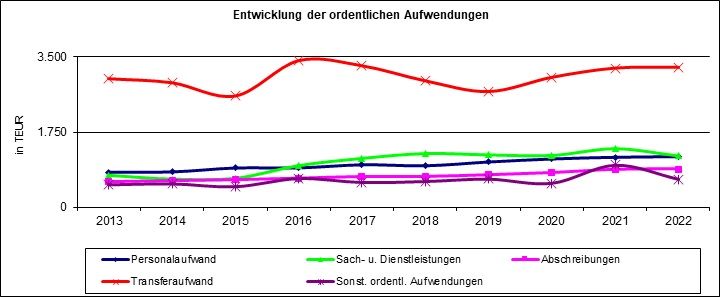
Zum 1. Januar 2021 die Besoldung der Landes- und Kommunalbeamten um 1,4 % erhöht. Im Laufe des Jahres werden neue Tarifverhandlungen für die Beschäftigten des Landes stattfinden. Ob, in welchem Umfang und zu welchem Zeitpunkt eine Tarifeinigung auch auf die Beamten übertragen wird, bleibt abzuwarten. Für die Tarifbeschäftigten der Kommunen wurde im Herbst 2020 ein neuer Tarifvertrag abgeschlossen. Dieser sieht zwei lineare Erhöhungen der monatlichen Entgelte vor – einmal um 1,4 % ab 01.04.2021 und dann um weitere 1,8 % ab 01.04.2022. Der Tarifvertrag hat eine Laufzeit bis 31. Dezember 2022.
Der sprunghafte Anstieg der Personalaufwendungen vom Jahr 2019 zum Jahr 2020 erklärt sich durch die Rückkehr einer Mitarbeiterin aus der Elternzeit Mitte des Jahres 2019 und der Verpflichtung, einem langjährig erkrankten Mitarbeiter des Bauhofs anlässlich seines Ausscheidens Anfang des Jahres 2020, den noch nicht verjährten Urlaubsanspruch abzugelten. Die erneute Steigerung zwischen den Ansätzen des Jahre 2020 und 2021 beruht auf der Begründung eines Altersteilzeitarbeitsverhältnisses im Blockmodell. Für die im Jahr 2022 beginnende Freistellungsphase müssen entsprechende Rückstellungen gebildet werden, was einen erhöhten Personalaufwand während der Arbeitsphase zur Folge hat.
Wie bereits beim Rückblick auf das Haushaltsjahr 2020 ausgeführt, wurden verschiedene Instandhaltungs- oder Instandsetzungsmaßnahmen aufgrund der ungewissen Entwicklung der Gemeindefinanzen vorläufig zurückgestellt. Diese wurden im Haushaltsplan 2021 bei den Aufwendungen für Sach- und Dienstleistungen neu veranschlagt und sollen nunmehr zur Ausführung kommen. Um welche Maßnahmen es sich dabei konkret handelt, kann den Erläuterungen im nachfolgenden Tabellenteil entnommen werden. Für die Unterhaltung der Grundstücke und baulichen Anlagen konnte der Ansatz im Vergleich zum Vorjahr reduziert werden, nachdem hier im Jahr 2020 bereits Instandhaltungsrückstellungen gebildet wurden. Mitte August 2020 wurde darüber hinaus das Mietverhältnis für den Containerkindergarten beendet, sodass sich auch die Aufwendungen für Miet- und Pachtzahlungen ab dem laufenden Jahr wieder auf einem deutlich niedrigeren Niveau bewegen.
Im Jahr 2021 sind erstmals Abschreibungen für den Kindergarten Regenbogen für ein komplettes Kalenderjahr vorzunehmen. Dies hat im Vergleich zum Vorjahr nochmals einen deutlichen Anstieg des Abschreibungsaufwands zur Folge. Und auch in künftigen Jahren werden Investitionen und Investitionsförderungsmaßnahmen der Gemeinde einen höheren jährlich zu erwirtschaftenden Abschreibungsaufwand nach sich ziehen.
Zinsen und ähnliche Aufwendungen spielen im Gemeindehaushalt zum Glück keine nennenswerte Rolle. Die laufenden Zinsaufwendungen für ein Förderdarlehen im Zusammenhang mit der Sanierung und Erweiterung des Kindergartens Regenbogen betragen im Jahr 2021 gerade einmal 400 €. Und die Kosten des Geldverkehrs (Bank- und Servicegebühren) bewegen sich mit etwa 900 € p. a. auf einem vertretbaren Niveau.
Über das System des kommunalen Finanzausgleichs wurde in der Vergangenheit bereits mehrfach berichtet. Das Realsteueraufkommen und die Gemeindeanteile an den Gemeinschaftssteuern sowie die Schlüsselzuweisungen des zweitvorangegangenen Jahres bilden die Berechnungsgrundlage für die im laufenden Jahr zu entrichtenden Finanzausgleichs- und Kreisumlagezahlungen. Um Schwankungen in diesem System auszugleichen, werden bereits in dem Jahr, in welchem die Erträge zufließen, Rückstellungen für die nach zwei Jahren zu leistenden Umlagen gebildet. Mit steigenden Erträgen im Bereich der Gewerbesteuer, des Einkommensteueranteils und der Schlüsselzuweisungen in den nächsten Jahren gehen damit zeitgleich auch höhere Aufwendungen für die beiden genannten Umlagen einher.
Bei den sonstigen ordentlichen Aufwendungen wurden nochmals Ausgaben für die Inanspruchnahme von Ingenieurleistungen für die Erstellung von Bebauungsplänen sowie für ein Quartiersentwicklungskonzept veranschlagt, nachdem diese Maßnahmen im Vorjahr zwar bereits begonnen, jedoch noch nicht abgeschlossen und in Rechnung gestellt wurden. Ab dem Jahr 2022 wird sich diese Kostenartengruppe dann wieder auf einem deutlich niedrigeren Level einpendeln.
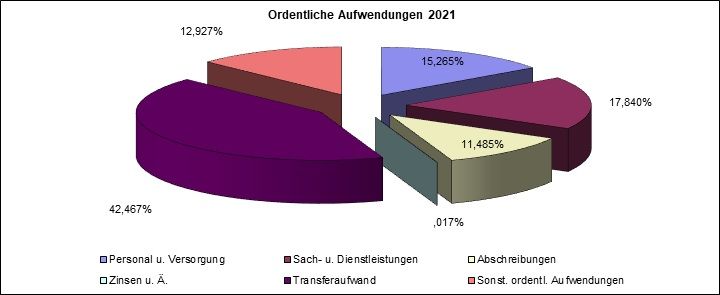
In der Summe sieht das Planwerk für das Haushaltsjahr 2021 ordentliche Aufwendungen des Ergebnishaushaushalts in Höhe von 7.630.000 € vor. Das entspricht im Vergleich zum Vorjahresansatz einem Rückgang von 30.000 € oder 0,39 %. Die Summe der Aufwendungen übersteigt die Summe der Erträge damit um insgesamt 640.000 €. Dieses Defizit kann durch eine Entnahme aus den Rücklagen aus Überschüssen des ordentlichen Ergebnisses der Vorjahre komplett ausgeglichen werden.
Finanzhaushalt 2021
Der Finanzhaushalt erfasst die Einzahlungen und Auszahlungen im Zeitraum vom 1. Januar bis einschließlich 31. Dezember eines jeden Jahres. Welchem Haushaltsjahr der Mittelzu- bzw.-abfluss wirtschaftlich zuzurechnen ist, bleibt dabei außer Betracht. Zahlungen, die aus Rückstellungen oder Budgetübertragungen früherer Jahre resultieren, können im Planwerk des Finanzhaushalts ebenso wenig dargestellt werden, wie die Mittelveränderungen aufgrund von Forderungen oder Verbindlichkeiten. Diese werden erst in der Finanzrechnung zum Ende des Haushaltsjahres sichtbar. Deshalb ist dem Haushaltsplan seit einigen Jahren eine Übersicht über die voraussichtliche Entwicklung der Liquidität (abgedruckt auf Seite 19) beizufügen, welche diese periodenfremden Einflüsse auf den Finanzhaushalt verdeutlichen.
Für die Einzahlungen des Finanzhaushalts gelten die für den Ergebnishaushalt gemachten Ausführungen analog. Da im Finanzhaushalt zahlungsunwirksame Vorgänge, wie beispielsweise die Auflösung empfangener Zuschüsse und Beiträge, interne Miet- und Nebenkostenerstattungen oder auch die Bildung von Rückstellungen für die Finanzausgleichs- und Kreisumlagezahlungen künftiger Jahre keinen Niederschlag finden, weicht das Planergebnis des Finanzhaushalts deutlich von dem des Ergebnishaushalts ab: 6.990.000 € an Erträgen des Ergebnishaushalts stehen „nur“ 6.190.000 € an laufenden Einzahlungen (Vorjahresansatz: 6.200.000 €) gegenüber. Andererseits werden 7.630.000 € geplante Aufwendungen nur Auszahlungen in Höhe von 5.860.000 € (Vorjahr: 6.050.000 €) nach sich ziehen.
Der im Finanzhaushalt ausgewiesene Zahlungsmittelüberschuss des Ergebnishaushalts in Höhe von 330.000 € (Saldo aus laufenden Einzahlungen abzüglich laufender Auszahlungen) muss, um ein zutreffendes Bild der Finanzkraft des Jahres 2021 zu liefern, um die in der Instandhaltungsrückstellung „geparkten“ Zahlungsverpflichtungen von 240.200 € bereinigt werden. Danach verbleibt ein effektiver Zahlungsmittelüberschuss des Ergebnishaushalts von 89.800 €.
Investitionstätigkeit 2021
Auch im Investitionsplan des Jahres 2021 tauchen viele Vorhaben erneut auf, die schon im letzten Haushaltsplan veranschlagt waren, als Reaktion auf die Corona-Pandemie aber (noch) nicht begonnen wurden oder aber noch nicht fertiggestellt werden konnten. Es hat aber auch die eine oder andere neue Maßnahmen ihren Weg in den Haushaltsplan gefunden.
Konkret handelt es sich dabei um:
- Neumöblierung des Bürgersaals im Rathaus (Planansatz: 10.000 €)
- Gewährung von Investitionszuschüssen an örtliche Vereine und Organisationen (Planansatz: 29.000 € zzgl. eines Haushaltsrests von 31.500 €)
- Erneuerung der Alarmanlage des Rathauses (Planansatz: 13.000 €)
- Sanierung der Toilettenanlage des RRMSV analog den bereits sanierten Toilettenanlagen für die anderen Nutzer des Gebäudes und ggf. des Windfangs im Vereinsgebäude Im Reible 2/1 (Planansatz: 5.000 € zzgl. eines Haushaltsrests von 40.300 €)
- Abschluss der Wiedernutzbarmachung des Gebäudes Nieferner Straße 2/1 (Haushaltsrest: 15.000 €)
- Einbau einer Absturzsicherung und einer Kraftstoffbevorratung im Anwesen Im Reible 2 (Haushaltsrest: 48.200 €)
- Installation einer Alarmanlage im Feuerwehrgerätehaus (Planansatz: 17.000 €)
- Abschluss der Erneuerung der gemeinsamen Heizungsanlage der Grundschule sowie der Sport- und Festhalle (Planansatz 20.000 € zzgl. eines Haushaltsrests von 25.600 €)
- Abschluss der Sanierung und Erweiterung des Kindergartens Regenbogen (Planansatz 60.000 € zzgl. eines Haushaltsrests von 296.400 €)
- Maschinen bzw. Werkzeuge für den Bauhof (Planansatz: 5.000 €)
- Geräte bzw. Maschinen für die Gemeindeverwaltung (Planansatz: 2.000 €)
- Grunderwerb (Planansatz: 233.000 €)
- Feuerwehrausstattung (Planansatz: 12.000 €)
- Multimediaausstattung und Möblierung der Grundschule (Planansatz: 50.000 € zzgl. eines Haushaltsrests in Höhe von 9.300 €)
- Abschluss der Möblierung des Kindergartens Regenbogen (Haushaltsrest: 1.800 €)
- Erneuerung der Beleuchtung der Sporthalle und allgemeine Hallenausstattung (Planansatz: 30.000 €)
- Gewährung von Investitionszuschüssen an den Zweckverband Breitbandversorgung (Haushaltsrest: 116.500 €)
- Umbau und technische Ausrüstung der Regenüberlaufbecken, Neubau einer Spülleitung zum RÜB Süd (Planansatz: 170.000 € zzgl. eines Haushaltsrests von 35.000 €)
- Beteiligung an den Investitionen der Stadt Mühlacker in deren Klärwerke auf Basis der bestehenden öffentlich-rechtlichen Vereinbarung (Planansatz. 33.000 € zzgl. eines Haushaltsrests von 2.000 €)
- Errichtung von Wetterschutz-/Warteeinrichtungen an Bushaltestellen (Planansatz: 25.000 € zzgl. eines Haushaltsrests von 4.400 €)
- Sanierung der Feldwege im Gebiet „Alte Hälde“ (Planansatz: 165.000 €)
- Umbau der Fußwegbeleuchtung bei der Sport- und Festhalle (Planansatz: 18.000 €)
- Neuanschaffung eines Schneeräumschilds für den Winterdienst (Planansatz: 10.000 €)
- Neugestaltung der Spielplätze Unterdorf und Turnplatz (Planansatz: 25.000 € zzgl. Haushaltsrest über 20.000 €)
- Befestigung eines Teilstücks der Zufahrt zum Containerstandplatz beim Friedhof (Planansatz: 8.000 €)
- Instandsetzung bzw. Erneuerung der Hauptwege im Friedhof (Planansatz: 250.000 €)
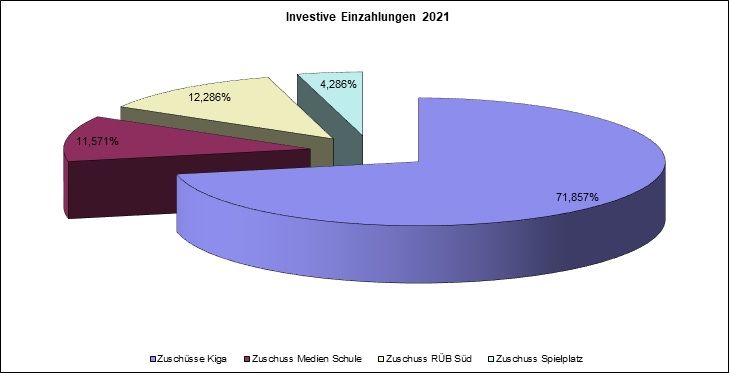
Zur teilweisen Finanzierung dieser Maßnahmen werden folgende investiven Einzahlungen erwartet:
- Tilgungszuschuss zum KfW-Förderdarlehen Kindergarten Regenbogen (Planansatz: 182.000 €)
- LSP Landesförderung Kindergarten Regenbogen (Planansatz: 69.500)
- Landes- und Bundesförderung Multimediaausstattung von Schulen (Planansatz: 40.500 €)
- Investitionszuschuss Gemeinde Niefern-Öschelbronn für Baumaßnahmen am RÜB Süd (Planansatz. 43.000 €)
- LSP Landesförderung Spielplatz Unterdorf (Planansatz: 15.000 €)
Finanzierungstätigkeit / Verschuldung
Im Haushaltsjahr 2018 hat die Gemeinde ein Förderdarlehen in Höhe von 1,04 Millionen Euro bei der Kreditanstalt für Wiederaufbau (KfW) aufgenommen, um in den Genuss eines Tilgungszuschusses für die Sanierung und Erweiterung des Kindergartens Regenbogen zu gelangen. Für das Darlehen wurde mit der KfW eine Laufzeit von 10 Jahren vereinbart, wobei das erste Jahr tilgungsfrei blieb. Seit dem Jahr 2020 sind jeweils rund 115.600 € an Tilgungsleistungen zu erbringen, wobei im Haushaltsjahr 2021 durch einen Tilgungszuschuss in Höhe von 182.000 € die Restschuld einmalig reduziert wird. Eine weitere Darlehensaufnahme im Kernhaushalt ist zurzeit nicht geplant.
Im Wirtschaftsjahr 2019 wurde für den Eigenbetrieb Gemeindewerke ein Darlehen über 350.000 Euro mit einer Laufzeit von 20 Jahren bei zwei tilgungsfreien Anfangsjahren zur Finanzierung der Ausgaben für eine Druckerhöhungsanlage im Kieselbronner Wasserbehälter aufgenommen. Damit ergibt sich zum Jahresende voraussichtlich folgende Pro-Kopf-Verschuldung der Kieselbronner Einwohner:
Kernhaushalt
196,58 €
Eigenbetrieb
115,06 €
Gesamt
311,64 €
Stellenplan 2021
Der Stellenplan beinhaltet für das aktuelle Haushaltsjahr weder neue Planstellen noch Höhergruppierungen. Allerdings wurde die ursprünglich bis zum 31.12.2020 befristete (Teilzeit-) Stelle der kommunalen Flüchtlingsbeauftragten um ein weiteres Jahr – mit einem etwas geringeren Beschäftigungsumfang – verlängert, nachdem seitens des Enzkreises auch im Jahr 2021 Fördermittel für diesen Zweck zur Verfügung gestellt werden.
Mittelfristige Finanzplanung 2022 bis 2024
Grundlage der mittelfristigen Finanzplanung sind die von der Landesregierung im Haushaltserlass 2021 veröffentlichten Orientierungswerte, die amtlichen Steuerschätzungen sowie Hochrechnungen auf Basis der zurückliegenden Haushaltsjahre. Prognosewerte, die über das Jahr 2022 hinaus gehen, können im Ergebnishaushalt nur als grobe Richtschnur für die künftige Entwicklung der Gemeindefinanzen verstanden werden, da sich die allgemeinen Rahmenbedingungen innerhalb kurzer Zeit grundlegend verändern können, wie die aktuelle Corona-Pandemie seit März 2020 eindrücklich vor Augen geführt hat.
Kieselbronn verfügt für eine Gemeinde mit rund 3.000 Einwohnern über gut ausgestattete Infrastruktureinrichtungen, die sich größtenteils in einem guten bis sehr guten Zustand befinden. Eine vorausschauende, an den tatsächlich vorhandenen Erfordernissen ausgerichtete Finanz- und Investitionsplanung haben dazu beigetragen, dass weder von einem Investitionsstau noch von (wesentlichen) Sanierungsrückständen bei den öffentlichen Einrichtungen die Rede sein kann. Angesichts eines auf Jahre hinaus enger gewordenen finanziellen Spielraums muss die mittelfristige Finanzplanung darauf abzielen, den Status Quo beizubehalten. Zwingende Arbeiten an den Abwasserbeseitigungsanlagen und dem Wasserversorgungsnetz lassen ebenso wenig Platz für Prestigeprojekte wie die teilweise am Ende ihrer technischen Lebensdauer angekommenen Gemeindestraßen.
Vor diesem Hintergrund fällt die mittelfristige Investitionsplanung der Jahre 2022 ff. eher bescheiden aus. Mittel sind unter anderem vorgesehen für die Sanierung des Daches des Vereinsgebäudes Im Reible 2 (100.000 €), den Einbau eines Hochregallagers in die Fahrzeughalle des Bauhofs (20.000 €), Ausgaben für Grunderwerb (301.000 €), Kanalsanierungs- und Kanalneubaumaßnahmen (260.000 €), Investitionskostenzuschüsse an die Stadt Mühlacker für deren Abwasserbehandlungsanlagen (33.500 €), Straßen- und Wegebau, z. B. Im Reible, In den Essiggärten, Weihergässle, Parkplatz Heinloch (375.000 €), Parkplatzbau beim Friedhof (60.000 €) und Neugestaltung des Spielplatzes Im Reible (80.000 €). Für die meisten dieser Projekte liegen bislang weder Kostenschätzungen noch konkrete Ausführungsplanungen vor. Die genannten Zahlen sind daher eher als Platzhalter denn als konkreter Mittelbedarf zu verstehen.
Über den gesamten Planungszeitraum hinweg weist der Ergebnishaushalt ein negatives ordentliches Ergebnis (Defizit) auf. Dies war angesichts der für alle spürbaren Auswirkungen der Corona-Pandemie vorhersehbar. Nach den amtlichen Steuerschätzungen wird es mehrere Jahre dauern, bis das Steueraufkommen wieder das Niveau vor Corona erreicht. Bei den laufenden Aufwendungen war jedoch kein Einbruch zu verzeichnen. Die dadurch entstandene Lücke zu schließen ist eine der Herausforderungen der nächsten Jahre.
Vor der Inanspruchnahme staatlicher Hilfen sind die Gemeinden aufgefordert, ihre eigenen Einnahmequellen so weit als möglich auszuschöpfen. Zu diesen eigenen Einnahmequellen gehören in erster Linie Miet- und Pachteinnahmen, Gebühren für öffentliche Einrichtungen und Dienstleistungen sowie die Realsteuern. In nicht allzu ferner Zukunft werden deshalb die Bestattungsgebühren aus dem Jahr 2009 und die Hallengebühren aus dem Jahr 2007 eine Überprüfung zu unterziehen sein. Bei der Grundsteuer A (land- und forstwirtschaftliche Grundstücke) wurde im Planwerk nach sechs Jahren der Stabilität eine Erhöhung des Hebesatzes auf 360 v. H. (+5,88 %) und bei der Grundsteuer B (sonstiger Grundbesitz) auf 330 v. H. (+6,45 %) ab dem Jahr 2022 unterstellt. Diese entspricht einer jährlichen Mehreinnahme von 19.500 €. Zum Vergleich: Der um Zuschüsse und Beiträge bereinigte Abschreibungsaufwand von nicht durch Gebühren finanzierten Infrastruktureinrichtungen ist im gleichen Zeitraum um 157.800 € oder 50,72 % angestiegen.
Im Gegensatz zum Haushaltsplan 2021 hat die mittelfristige Finanzplanung keinen rechtlich bindenden Charakter. Insbesondere lassen sich aus ihr keine Ansprüche auf Verwirklichung der darin aufgeführten Vorhaben ableiten. Sie ist jedoch ein wichtiges Indiz dafür, ob es der Gemeinde mittelfristig möglich sein wird, die von ihr gesetzten Ziele zu erfüllen und ihren Zahlungsverpflichtungen aus eigener Kraft nachzukommen.
Bausachen
Hauptstraße 34 und 36; Neubau von zwei Mehrfamilienhäusern mit Tiefgarage
Die Planung sieht den Neubau von zwei Mehrfamilienhäusern mit Tiefgarage vor. Im südlich gelegenen Haus Nr. 1 sind sieben Wohneinheiten, im nördlichen Haus Nr. 2 zwölf Wohneinheiten vorgesehen. Die abgängigen Bestandsgebäude wurden bereits abgebrochen. Das Baugrundstück hat nach erfolgter Bodenneuordnung eine Gesamtgröße von 1.878 m² und befindet sich im Geltungsbereich des Bebauungsplans „Hauptstraße/Zwingerhof/Weiherstraße“, der seit 2012 rechtskräftig ist. Die maximal zulässigen Gebäudehöhen werden durch die Planung bei beiden Häusern um jeweils rund. einen Meter unterschritten, die maximal zulässigen Traufhöhen um jeweils rund 30 cm. Von der durch den Bebauungsplan festgesetzten Baulinie entlang der Hauptstraße soll geringfügig abgerückt werden. Die beantragte Befreiung mit städtebaulichen Aspekten begründet, welche aus Sicht des Gemeinderats nachvollziehbar und plausibel sind. Dem Befreiungsantrag wurde entsprochen. Insgesamt sind 29 Kfz-Stellplätze geplant, wodurch die maßgebenden Vorgaben der Stellplatzsatzung der Gemeinde Kieselbronn erfüllt werden. Nach den Vorgaben der Landesbauordnung Baden-Württemberg wäre lediglich ein Stellplatz pro Wohneinheit nachzuweisen. In der Planung bereits berücksichtigt ist ein zwischen Grundstückseigentümer und Gemeinde abgestimmter Grunderwerb. Entlang des Gehwegs der Hauptstraße soll eine Teilfläche von ca. 9 m² von der Gemeinde erworben werden, um den vorhandenen Gehweg im Bereich der Baugrundstücke auf eine Breite von 1,50 m zu verbreitern.
Eutinger Straße 31; Neubau eines Produktionsgebäudes mit Verwaltung – Abweichende Ausführung der Lüftungsanlage
Der im Vergleich zur genehmigten Planung abweichenden Ausführung der Lüftungsanlage im Zusammenhang mit dem Neubau eines Produktionsgebäudes mit Verwaltung auf dem Grundstück Eutinger Straße 31 wurde das Einvernehmen einstimmig erteilt. Die Festsetzungen des Bebauungsplans „Reible“ werden eingehalten. Eine erneute Beteiligung des Umweltamts bezüglich der Einhaltung der immissionsschutzrechtlichen Belange erfolgt im Verfahren.
Eisinger Straße 8; Errichtung eines Einfamilienhauses (Bauvoranfrage)
Durch die Bauvoranfrage soll geklärt werden, ob eine Überschreitung des durch den Bebauungsplan „Börschelwiesen“ festgelegten Baufensters in nördlicher Richtung genehmigungsfähig ist. Im Falle eines positiven Bauvorbescheids ist die Errichtung eines rückwärtigen Einfamilienhauses geplant. Begründet wird der Wunsch zur Überschreitung des Baufensters mit dem geplanten erhalt einer bestehenden Garage. Auch der Bauvoranfrage wurde das Einvernehmen der Gemeinde einstimmig erteilt unter der Voraussetzung, dass die Garage tatsächlich erhalten wird.