
Sitzung des Gemeinderats am 26. März 2025
In der Sitzung des Gemeinderats am 26. März 2025 wurden folgende Themen behandelt. Detailinformationen sind den Drucksachen zu den jeweiligen Tagesordnungspunkten zu entnehmen, die weiterhin im Ratsinformationssystem zu finden sind.
Zweckverband Breitbandversorgung im Enzkreis sowie Zweckverband Gemeinsamer Gutachterausschuss im Enzkreis; Vorberatungen der nächsten Verbandsversammlungen
Der Gemeinderat beriet die nächsten Verbandsversammlungen der beiden Zweckverbände vor und beauftragte den Bürgermeister, jeweils entsprechend der Beschlussvorschläge der Verbandsverwaltungen abzustimmen.
Wirtschaftsplan 2025 des Eigenbetriebs Gemeindewerke Kieselbronn
Die Bereiche Wasser- und Energieversorgung sind in Kieselbronn aus historischen Gründen seit Jahrzehnten aus dem Kernhaushalt ausgegliedert und werden als rechtlich unselbstständiger Eigenbetrieb geführt. Buchführung und Rechnungslegung des Eigenbetriebs erfolgen seit dem 1. Januar 2023 nach den Vorschriften der Verordnung des Innenministeriums über die Wirtschaftsführung und das Rechnungswesen der Eigenbetriebe auf Grundlage der Kommunalen Doppik.
Rückblick auf das Wirtschaftsjahr 2024
Anfang des Jahres 2024 ist es endlich gelungen, die Ursachen für die seit Mitte 2023 aufgetretenen sehr hohen Wasserverluste zu lokalisieren und die entsprechenden Schadstellen zu reparieren. Dadurch haben sich im Vergleich zum Vorjahr sowohl die Wasserbezugskosten als auch die Kosten für die Inanspruchnahme von Dienstleistungen zur Rohrbruchsuche deutlich reduziert. Gleichzeitig war jedoch auch eine sinkende Wasserverkaufsmenge festzustellen, was entsprechend niedrigere Gebührenerträge zur Folge hatte. Bereits Mitte des Jahres waren die durch die Investitionen im Zusammenhang mit der Sanierung und Erhöhung des Speichervolumens des Wasserturms die liquiden Eigenmittel des Eigenbetriebs aufgebraucht. Es musste deshalb deutlich früher als zunächst erwartet ein Darlehen in Höhe von 900.000 € aufgenommen werden. Dadurch sind die Zinsaufwendungen des Eigenbetriebs von bislang 200 € auf etwas mehr als 10.800 € angestiegen. Bei den übrigen ergebnisrelevanten Positionen der Erfolgsrechnung werden die Rechnungsergebnisse weitgehend den Planwerten entsprechen. Aktuell erwartet die Verwaltung, dass sich der prognostizierte Verlust von 40.000 € bis zur Erstellung der Jahresrechnung deutlich reduzieren und dann gegen 0 tendieren wird. Im Bereich der Liquiditätsplanung sah der Wirtschaftsplan 2024 einen geringen Zahlungsmittelüberschuss aus laufender Geschäftstätigkeit von 20.000 € vor. Nach der aktuell noch nicht erfolgten Verrechnung von Steuerungs- und Servicekosten des Kernhaushalts wird dieser Betrag aller Voraussicht nach auch in der Liquiditätsrechnung zu finden sein. Eine erste Abschlagszahlung in Höhe von 46.530 € auf den Landeszuschuss für die Erhöhung des Speichervolumens konnte noch wenige Tage vor dem Jahresende vereinnahmt werden. Diese Investitionsmaßnahme wurden größtenteils im Jahr 2024 abgeschlossen, es stehen jedoch noch Restarbeiten sowie verschiedene Schlussrechnungen aus. Dementsprechend waren die hierfür bereitgestellten Mittel nur teilweise in Anspruch zu nehmen. Gleiches gilt für die Leitungsbauarbeiten in der Friedhofstraße und der Bahnholzstraße, der Verlängerung der Hochzone in der Eutinger Straße sowie dem Rückbau eines Schachtbauwerks in der Hauptstraße.
Für den Neubau einer Ersatzwasserleitung zwischen dem Hochbehälter Hasenäcker auf Gemarkung Eutingen und den Kieselbronner Speicheranlagen wurde erst im Spätherbst mit den Bohrarbeiten für die Autobahnquerung begonnen, sodass auch für diese Maßnahme bislang nur ein Bruchteil der veranschlagen Finanzmittel zur Auszahlung gekommen ist.
Erfolgsplan 2025
Im Dezember 2024 hat der Gemeinderat für die Jahre 2025 und 2026 neue, deutlich höhere Grund- und Verbrauchsgebühren festgelegt. Dadurch sollen in diesen beiden Jahren ein ausgeglichenes Ergebnis erzielt werden – vorausgesetzt, der Wasserverbrauch der Bevölkerung geht nicht noch weiter zurück und es treten neben den aktuell bereits bekannten Rohrbrüchen keine zusätzlichen, schwer zu lokalisierenden Schäden am Leitungsnetz auf. Leider zeichnet sich jedoch bereits heute ab, dass infolge der umfangreichen Investitionen der Gemeinde in die Versorgungssicherheit die Kosten und damit auch die von den Kunden zu zahlenden Gebühren ab 2027 erneut angepasst werden müssen.
Investitionsprogramm
Innerhalb des Planungszeitraums (2025 bis 2028) sollen zwei Millionen Euro in die Wasserversorgungsanlagen investiert werden. Diesen stehen erwartete Landeszuschüsse in Höhe von etwa 440.000 € sowie Wasserversorgungsbeiträge von knapp 40.000 € gegenüber. Zur Deckung des Finanzbedarfs der Investitionen müssen in diesem und den folgenden Wirtschaftsjahren voraussichtlich weitere Darlehen in einer Höhe von insgesamt 1,2 Millionen Euro in Anspruch genommen werden.
Haushaltssatzung und Haushaltsplan der Gemeinde Kieselbronn für das Haushaltsjahr 2025
Der Haushaltsplan der Gemeinde Kieselbronn für das Jahr 2025 wurde durch den Gemeinderat beraten und einstimmig beschlossen. Hierzu nachstehend der vollumfängliche Vorbericht des Planwerks:
Rückblick auf das Haushaltsjahr 2024
Das Jahr 2024 lässt sich aus Sicht der Gemeindefinanzen in einem Satz zusammenfassen: Es hätte noch schlimmer kommen können. Seit dem Jahr 2019 wird die Welt mit einer Krise nach der anderen konfrontiert – auf die Corona-Pandemie folgten der Ukraine-Krieg, dann der Nahost-Konflikt und aktuell die neue Trump-Administration in den Vereinigten Staaten. National waren die zurückliegenden drei Jahre durch eine in sich verstrittene und weitgehend handlungsunfähige Bundesregierung geprägt. Die Folgen dieser Entwicklung auf die deutsche Wirtschaft und Bevölkerung sind hinreichend bekannt und haben zwischenzeitlich auch zu vorgezogenen Bundestagswahlen geführt. Es ist bekannt, dass die Kämmerei der Gemeinde Kieselbronn in der Vergangenheit bei der Aufstellung der Haushaltspläne aus Gründen der Vorsicht die zu erwartenden Erträge eher zurückhaltend und die Aufwendungen etwas progressiver veranschlagt hat. Bei der Präsentation des Rechnungsergebnisses konnte dann meist verkündet werden, dass dieses deutlich besser als erwartet ausgefallen ist. Leider trifft dies auf das Jahr 2024 nur bedingt zu. Nach den Zahlen der vorläufigen Ergebnisrechnung hat sich das Defizit gegenüber der Planung zwar etwas verringert, ist mit einem Betrag von knapp einer halben Million Euro aber fast doppelt so hoch wie das des Vorjahres. Erstmals seit der Umstellung des Rechnungswesens auf die Kommunale Doppik im Jahr 2012 blieben die Erträge aus Steuern- und ähnlichen Abgaben hinter dem Erwartungswert zurück – in Summe um knapp 50.000 €. Mit Ausnahme der Grund- und der Hundesteuer sind hiervon alle Steuerarten betroffen. Das Gleiche gilt für die staatlichen Zuweisungen und Zuweisungen. Trotzt einer neu eingeführten, im Haushaltsplan zuvor nicht berücksichtigten Zuweisung zur Förderung der Aufgabenerfüllung der Gemeinden im Bereich Flucht und Migration liegen die Erträge aus dem Kommunalen Finanzausgleich im Jahr 2024 um rund 35.500 € unter dem prognostizierten Betrag. Bei den (nicht kassenwirksamen) Erträgen aus aufgelösten Investitionszuwendungen und -beiträgen war ein leichtes Plus von etwa 8.500 € zu verzeichnen. Knapp 29.000 € mehr konnten an Entgelten für öffentliche Leistungen und Einrichtungen erzielt werden. Hiervon entfallen 8.800 € auf Verwaltungsgebühren (überwiegend aus dem Bereich des Passamts) und 24.400 € auf Benutzungsgebühren für Leistungen der Feuerwehr, das Bestattungswesen, die Überlassung der Sport- und Festhalle sowie die Inanspruchnahme von Flüchtlings- und Obdachlosenunterkünften. Gleichzeitig blieben die Ab-wassergebühren jedoch um 5.200 € hinter dem Planwert zurück. Zur Höhe der privatrechtlichen Leistungsentgelte (hierzu gehören in erster Linie Mieteinnahmen, Nebenkostenerstattungen und Verkaufserlöse) lassen sich bislang keine verlässlichen Aussagen treffen, weil aktuell die Abrechnung der Mietnebenkosten 2024 noch nicht erfolgen konnte. Es zeichnen sich jedoch Mehrerlöse bei den Erträgen aus dem Verkauf von Brenn- und Langholz von ca. 10.000 € ab, denen Mindererträge bei den sonstigen privatrechtlichen Leistungsentgelten in Höhe von knapp 57.000 € gegenüberstehen. Letztere resultieren aus einem verzögerten Bauablauf der 380 kV-Stromleitung der Transnet BW und der deshalb noch nicht zu vereinnahmenden pauschalierten Ausgleichszahlung. Insgesamt betrachtet steht zu erwarten, dass die privatrechtlichen Leistungsentgelte im Jahr 2024 etwa 50.000 € niedriger als geplant ausfallen werden. Auch die Erträge aus Kostenerstattungen und Kostenumlagen für Leistungen, welche die Gemeinde im Auftrag Dritter erbringt, erreichen nicht die erhoffte Höhe. Es stehen zwar aktuell noch die Abrechnung des interkommunalen Kosten-ausgleichs für die Betreuung auswärtiger Kinder in den Kieselbronner Tageseinrichtungen sowie die Betriebskostenabrechnung für das RÜB Süd mit der Gemeinde Niefern-Öschelbronn aus, gleichzeitig steht jedoch fest, dass der Kostenersatz für das Bebauungsplanverfahren „Nachverdichtung Wohnsiedlung Reible“ frühestens im Jahr 2025 zu vereinnahmen sein wird. In Summe geht die Verwaltung derzeit von Mindererträgen in Höhe von etwa 20.000 € aus. Die Zinserträge für Geldanlagen der Gemeinde sind um knapp 6.900 € höher ausgefallen, als zunächst erwartet. Ursächlich hierfür war ein verzögerter Mittelabfluss im Zusammenhang mit Investitionsvorhaben der Gemeinde. Leistungen des Gemeindebauhofs im Zusammenhang mit der Umgestaltung des Pausenhofs der Grundschule und der Herstellung eines Pumptracks im Reible wurden in Höhe von rund 9.500 € ergebniswirksam aktiviert. Ein nennenswerter, nicht zahlungswirksamer Mehrertrag von fast 212.000 € war bei den sonstigen ordentlichen Erträgen zu verzeichnen, davon 196.000 € aus der Auflösung von Wertberichtigung und 18.900 € aus der Auflösung von Rückstellungen aus Vorjahren. Dieser Betrag wird leider durch zahlungswirksame Mindererträge bei den Konzessionsabgaben und den öffentlich-rechtlichen Nebenforderungen (Säumniszuschläge, Mahngebühren, Nachzahlungszinsen usw.) von zusammen knapp 18.600 € wieder reduziert. Die im Frühjahr 2024 von den Gemeinden umzusetzende Neuregelung der gesetzlichen Nachzahlungszinsen für Gewerbesteuerforderungen hat in zahlreichen Fällen zu hohen Erstattungen geführt, wohingegen für neue Forderungen nur noch der deutlich reduzierte Zinssatz heranzuziehen war. Von einer Punktlandung könnte man bei den Personalaufwendungen sprechen, die trotzt verschiedener, zum Jahresbeginn noch nicht vorhersehbarer Entwicklungen, um 2.100 € hinter dem kalkulierten Betrag zurückblieben. Nachdem sich der Hausmeister der Grundschule- sowie der Sport- und Festhalle im Frühjahr 2024 dafür entschieden hatte, zum Jahresende vorzeitig in den Ruhestand zu treten, musste aufgrund von Arbeitszeit- und Urlaubsguthaben die Stelle bereits zum 1. September neu besetzt werden. Dies hatte für einen Zeitraum von 4 Monaten eine Verdoppelung der Personalaufwendungen in diesem Bereich zur Folge. Ebenfalls zum 1. September hat der Steueramtssachbearbeiter der Gemeinde zu einem anderen Dienstherrn gewechselt. Zum teilweisen Ausgleich des dadurch entstandenen Personalfehlbestands wurde der Beschäftigungsumfang einer zuvor nur teilzeitbeschäftigten Mitarbeiterin auf eine Vollzeitstelle erhöht, verbunden mit einer Anhebung der Wertigkeit der Stelle um eine Entgeltgruppe. Wie nahezu in jedem Jahr wurden die Planwerte der Aufwendungen für Sach- und Dienstleistungen nur zum Teil in Anspruch genommen. Im Rahmen der Haushaltsplanung werden regelmäßig alle Maßnahmen in den Haushaltsplan aufgenommen, die als notwendig oder wünschenswert eingestuft werden. Begrenzte personelle Ressourcen erschweren die Abarbeitung dieser Aufgabenliste, sodass am Jahresende noch unerledigte Positionen übrigbleiben, die dann im Folge-jahr gegebenenfalls neu eingeplant werden müssen. Von den für die Unterhaltung des beweglichen und unbeweglichen Vermögens im Haushaltsjahr 2024 bereit gestellten 406.200 € kamen bis zum Jahresende „nur“ 272.100 € zur Auszahlung. Auch wenn noch nicht alle Strom- und Gasabrechnungen für das vergangene Jahr vorliegen, ist dennoch absehbar, dass die Bewirtschaftungskosten der gemeindeeigenen Grundstücke und Gebäude im Vergleich zum Vorjahr weitgehend stabil geblieben sind und der veranschlagte Mehrbedarf damit ausgeblieben ist. Dies gilt analog auch für die Betriebskosten der Straßenbeleuchtung und Pumpwerke. Ebenfalls geringer als im Vorjahr bzw. als befürchtet waren die Aufwendungen für die Haltung von Fahrzeugen und den Bezug von Verbrauchsmaterialien (z. B. Streumittel für den Winterdienst). Der Abschreibungsaufwand, mit welchem der nutzungs- bzw. alterungsbedingte Wertverlust des kommunalen Sachanlagevermögens erfasst wird, lag um etwas mehr als 4.500 € unter dem Erwartungswert. Dies ist insbesondere dem Umstand geschuldet, dass einzelne Investitionsmaßnahmen des Jahres 2024 bis zum Jahresende gegenüber der Gemeinde noch nicht endabgerechnet worden sind und deshalb beim Abschreibungslauf 2024 nur teilweise zu berücksichtigen waren. Zinsen und ähnliche Aufwendungen, wie z. B. Bankgebühren, schlugen im Vorjahr mit etwas mehr als 900 € zu Buche und hatten damit praktisch keine Auswirkung auf das Rechnungsergebnis. Größtes „Sorgenkind“ aus Sicht der Kämmerei stellen die von der Gemeinde so gut wie nicht beeinflussbaren Transferaufwendungen dar, die im Jahr 2024 knapp 52 % der Gesamtaufwendungen ausmachten. Waren im Jahr 2023 unter dieser Aufwandsgruppe noch 3.878.100 € zu verbuchen, ist dieser Betrag im vergangenen Jahr auf 4.607.800 € gestiegen – 285.100 € mehr, als nach dem Haushaltsplan zu erwarten gewesen waren. Ursächlich für diesen deutlichen Anstieg sind höhere Betriebskostendefizite des Evangelischen Kindergartens und der Schulkindbetreuung, der im Herbst neu eröffnete Wald- und Naturkindergarten sowie die erwartete Entwicklung des Hebesatzes der Kreisumlage für das Jahr 2026. Bei der letzten Aufwandsgruppe, den sonstigen ordentlichen Aufwendungen, weist das vorläufige Rechnungsergebnis aktuell einen Minderaufwand von etwa 147.000 € aus. Dieser Betrag setzt sich aus noch nicht abgerechneten Ingenieur-leistungen für Bebauungspläne, die Biotopverbundplanung usw. sowie den noch nicht angeforderten Ausgleichszahlungen anderer Kommunen für die Betreuung von Kieselbronner Kindern in den dortigen Kindertageseinrichtungen zusammen. Es steht zu erwarten, dass bis zur endgültigen Erstellung des Jahresabschlusses noch diverse Aufwendungen zu erfassen sein werden. Im Gegensatz zum Ergebnishaushalt sind im Finanzhaushalt, welcher die Einzahlungen und Auszahlungen des jeweiligen Kalenderjahres abbildet, bis zur Erstellung der Jahresrechnung nur noch marginale Änderungen aufgrund von Verrechnungsbuchungen zwischen dem Kernhaushalt und dem Eigenbetrieb zu erwarten. Die Summe der Einzahlungen aus laufender Verwaltung liegt voraussichtlich mit etwa 7,990 Millionen Euro um 40.000 € oder 5,03 % über dem Wert des Haushaltsplans 2024. Die Auszahlungen aus laufender Verwaltung summieren sich auf 7,6 Millionen Euro, das sind 200.000 € oder 2,56 % weniger als im Haushaltsplan ausgewiesen. Der Zahlungsmittelüberschuss aus laufender Verwaltungstätigkeit beläuft sich auf etwa 390.000 € (Vorjahr: 315.600 €). Veranschlagt war ein Überschuss von nur 150.000 €. Die investiven Einzahlungen des vergangenen Jahres liegen mit 552.100 € um 252.100 € über dem erwarteten Betrag. Von diesen Mehrerlösen entfallen 150.000 € auf eine Abschlagszahlung der Gemeinde Niefern-Öschelbronn für die Sanierung des RÜB Süd, welche ursprünglich erst im Jahr 2025 erwartet wurde, 86.000 € auf nachträglich erhöhte Landeszuschüsse für die Ertüchtigung der Rückhaltebecken und 16.000 € auf Zuschüsse Dritter für die Umgestaltung des Pausenhofs der Schule sowie den Neubau eines Pumptracks. Für investive Auszahlungen sah der Haushaltsplan 2024 ein Budget von 2,8 Millionen Euro vor. Tatsächlich zur Auszahlung kamen jedoch nur 1,837 Millionen Euro. Von den (noch) nicht getätigten Auszahlungen entfallen 26.800 € auf den Erwerb landwirtschaftlicher Grundstücke, 682.300 € auf noch nicht abgeschlossene oder zwischenzeitlich verworfene Baumaßnahmen (z. B. energetische Sanierung Bahnholzstraße 20, Amokschutz Grundschule, Kanalerneuerung und Straßensanierung Friedhofstraße, Radweg Enzberger Straße, Skateranlage Reible und Wegebau Friedhof), 38.900 € auf den Erwerb von beweglichem und immateriellem Sachanlagevermögen (z. B. Schutzkleidung für die Feuerwehr) und 249.600 € auf Investitionsförderungsmaßnahmen (unter Anderem Investitionszuschüsse an örtliche Vereine, Beteiligung an Investitionen der Stadt Mühlacker im Bereich der Klärwerke, Investitionszuschuss an die co.natur gGmbH für den Wald- und Naturkindergarten und Rückzahlung von Landeszuschüssen für Grunderwerb im Sanierungsgebiet). Ein Großteil der vorgenannten Beträge ist im Haushaltsplan 2025 nochmals als investiver Finanzbedarf zu berücksichtigen. Für das KfW Förderdarlehen Kindergarten Regenbogen kamen wie in den Vorjahren knapp 116.000 € als planmäßige Tilgungsleistung zur Auszahlung. Saldiert errechnet sich somit für das Haushaltsjahr 2024 eine Verringerung des Finanzierungsmittelbestands der Gemeinde um etwa 1,011 Millionen Euro auf nur noch 2,25 Millionen Euro. Im Vorjahr war der Finanzierungmittelbestand bereits um etwas mehr als 1,24 Millionen Euro gesunken.
Ergebnishaushalt 2025
Die Aufstellung von genehmigungsfähigen Haushaltsplänen wird für viele Gemeinden von Jahr zu Jahr schwieriger. Grund hierfür sind in Kieselbronn keinesfalls unerfüllbare Wünsche der Gemeinderäte oder der Bürgerschaft, sondern die stetig zunehmende Zahl von Aufgaben, welche Bund und Land den Kommunen zuweisen, ohne deren langfristige Finanzierung sicherzustellen. Ein hoher bürokratischer Aufwand, die Vorgabe von grundsätzlich sinnvollen aber meist unwirtschaftlichen Standards in vielen Lebensbereichen und steigende Soziallasten belasten nicht nur die deutsche Wirtschaft, sondern in zunehmenden Maß auch die Kommunen. Leider scheint das von den politisch Verantwortlichen in Berlin und Stuttgart nicht wahrgenommen zu werden. Das Gewerbesteueraufkommen 2025 wurde auf Basis der bis Ende Februar erfolgten Veranlagungen (Steuerfestset-zungen für Vorjahre und Vorauszahlungen für das laufende Jahr) veranschlagt. Dabei wurde die Mitteilung eines größeren Steuerzahlers, dass dieser voraussichtlich über einen Zeitraum von zwei Jahren keinen steuerpflichtigen Gewinn mehr erwirtschaften wird, bereits berücksichtigt. In den Folgejahren wurden die durch das Finanzamt festgesetzten Messbeträge für Vorauszahlungszwecke zu Grunde gelegt und ein gleichbleibendes Steueraufkommen unterstellt. Angesichts der aktuellen wirtschaftlichen Lage und den bereits bekannten Plänen zur dauerhaften Verlegung eines Gewerbebetriebs in eine andere Kommune kann jedoch nicht ausgeschlossen werden, dass die Gewerbesteuererträge der Gemeinde Kieselbronn in den kommenden Jahren weiter sinken werden. Beim Gemeindeanteil an der Einkommen- und der Umsatzsteuer ist für die Planungszeitraum war mit steigenden Erträgen zu rechnen, allerdings wird der Zuwachs nicht so hoch ausfallen, wie dies noch nach der Steuerschätzung vom Frühjahr 2024 zu erwarten gewesen war. Im Bereich des kommunalen Finanzausgleichs profitiert die Gemeinde Kieselbronn nochmals von einer relativ geringen Steuerkraft im Jahr 2023, welche nun in Form höherer Schlüsselzuweisungen teilweise ausgeglichen wird.
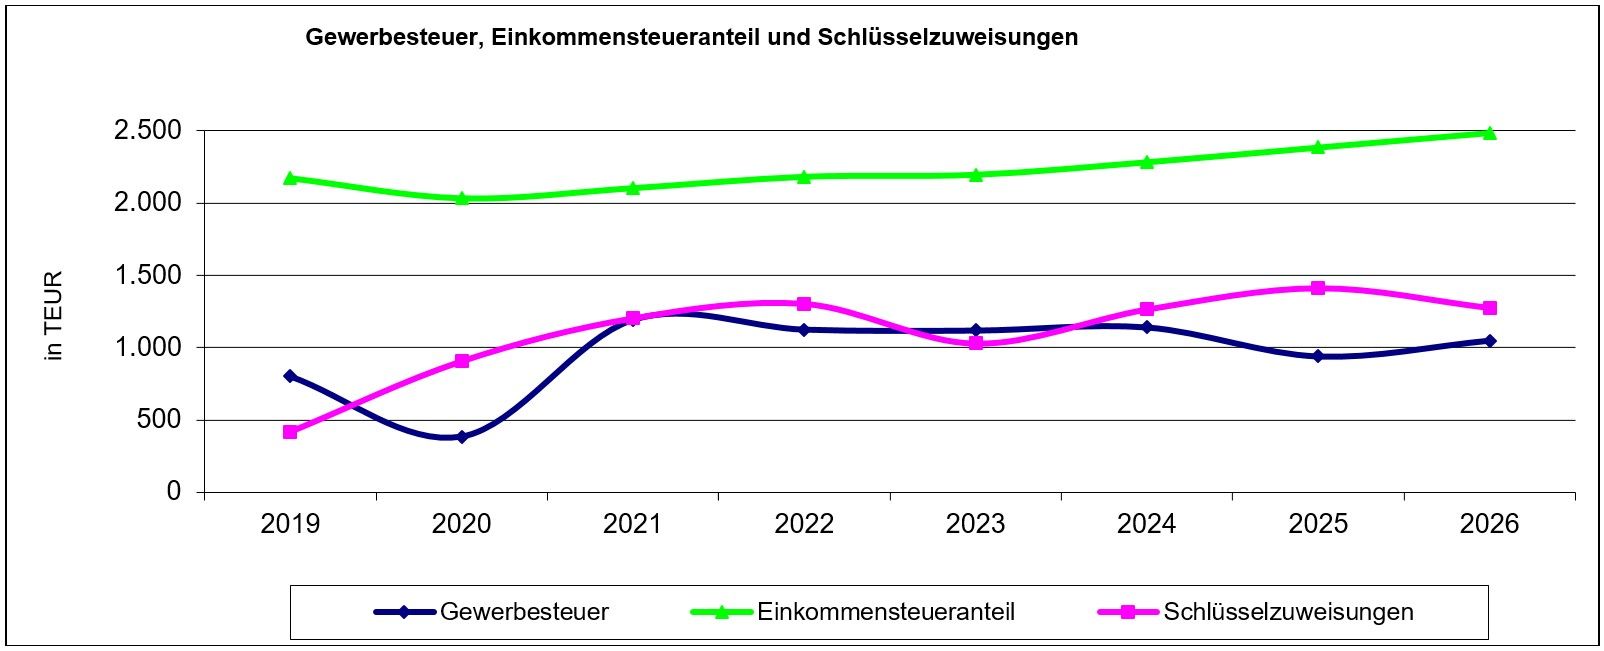
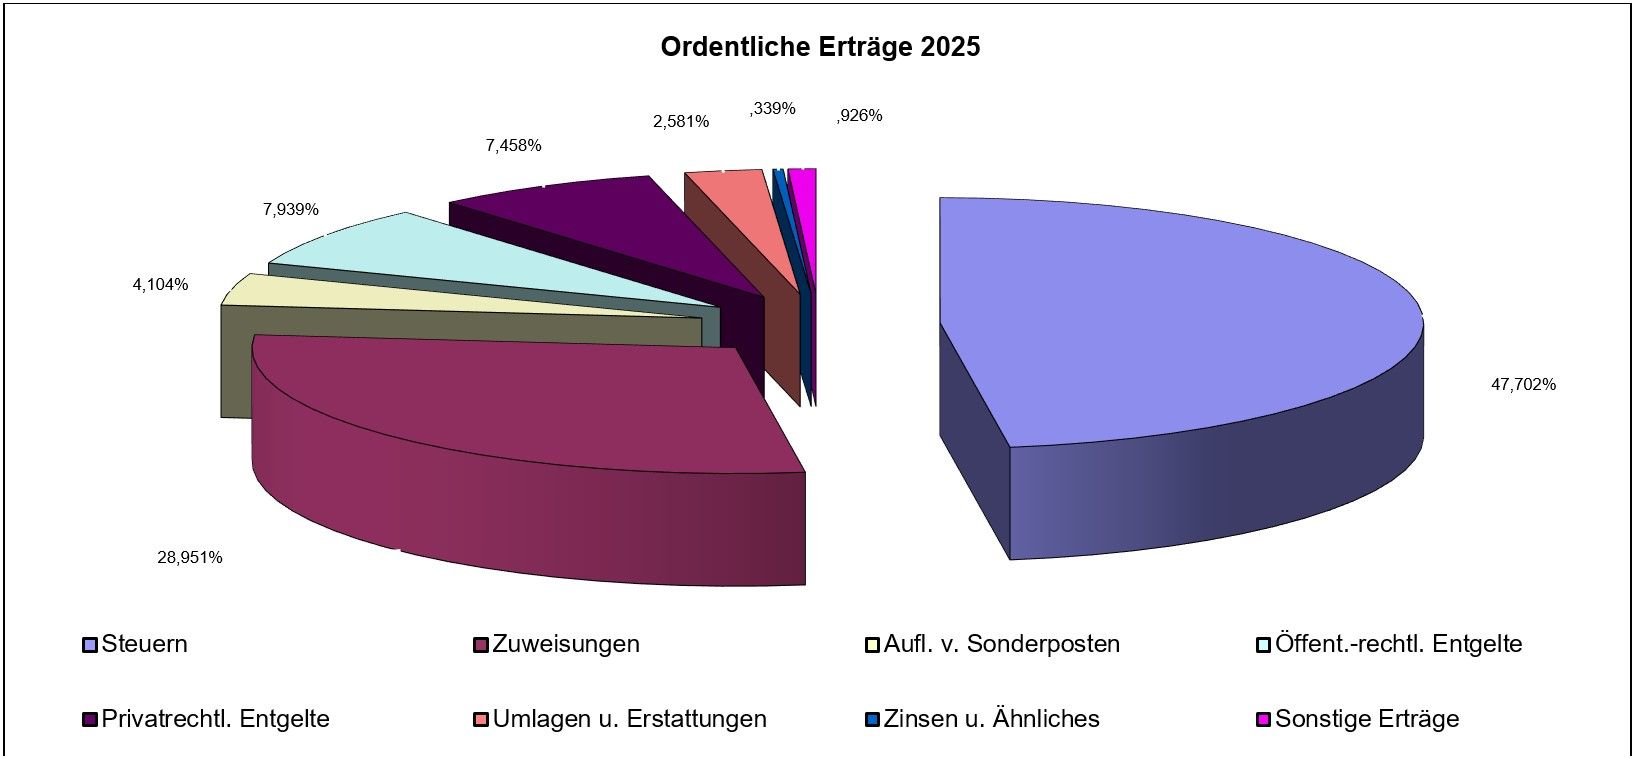
Nach einem deutlichen Anstieg der Landeszuschüsse für laufende Zwecke im Vorjahr muss im Planjahr leider schon wieder von einem Rückgang ausgegangen werden. Die Zahl der in Kieselbronner Tageseinrichtungen betreuten Kinder ist zum Erhebungsstichtag (01.03.2024) gesunken. Gleichzeitig wurde noch nicht über eine Verlängerung der Förderung pädagogischer Leitungszeit entschieden. Einen deutlichen Zuwachs im Vergleich zum Vorjahr erwartet die Kämmerei bei den (nicht zahlungswirksamen) Erträgen aus aufgelösten Investitionszuweisen und -beiträgen in Folge des Zahlungseingangs weiterer Zuschüsse Dritter für Investitionsmaßnahmen. In den Folgejahren macht sich bemerkbar, dass die Abschreibungsdauer einiger geförderten Wirtschaftsgüter endet und damit auch die Auflösung der damit verbundenen Zuschüsse entfällt. Ebenfalls ansteigen dürften die Entgelte für öffentlichen Leistungen oder Einrichtungen, allen voran die Abwassergebühren aufgrund der zum Jahresbeginn in Kraft getretenen Erhöhung der Gebührensätze sowie die Benutzungsgebühren der örtlichen Obdachlosen- und Flüchtlingsunterkünfte wegen einer höheren Auslastung. Der bereits für das Jahr 2024 erwartete Eingang einer Ausgleichszahlung im Zusammenhang mit dem Neubau der 380 kV-Trasse der Transnet BW wird sich voraussichtlich ins Jahr 2026 verzögern. Damit dürften sich die sonstigen privatrechtlichen Erträge sowohl im Planjahr als auch in den Jahren 2027 f. auf dem Niveau früherer Jahre bewegen, Das Bebauungsplanverfahren „Nachverdichtung Wohnsiedlung Reible“ soll in diesem Jahr zum Abschluss gebracht wer-den. Damit wird auch die vertraglich vereinbarte Erstattung der mit der Planung verbundenen Kosten an die Gemeinde zur Zahlung fällig Im Zusammenhang mit dem Neubau einer Ersatzwasserleitung zwischen Eutingen und Kieselbronn sowie dem Neubau einer Versorgungsleitung in der Wohnsiedlung Im Reible wird der Eigenbetrieb in diesem und voraussichtlich auch in den beiden kommenden Jahren mehr Personalressourcen der Kernverwaltung in Anspruch nehmen, was mit höheren Kostenerstattungspflichten seitens der Gemeindewerke einhergeht. Zinsen und ähnliche Erträge werden einerseits aus der Beteiligung der Gemeinde an der Kommunalen Beteiligungsgesellschaft Netze BW GmbH & Co. KG und darüber aus der Verzinsung angelegter liquidier Mittel der Gemeinde zufließen. Da sich sowohl die Kommanditeinlage als auch die liquiden Mittel der Gemeinde ab dem laufenden Jahr weiter reduzieren, sinken mittelfristig auch die hieraus resultierenden Erträge. Zu den sonstigen ordentlichen Erträgen zählen die Konzessionszahlungen der Strom- und Gasnetzbetreiber, Buß- und Verwarnungsgelder sowie die steuerlichen Nebenforderungen, wie z. B. Mahngebühren, Säumniszuschläge und Nach-zahlungszinsen zur Gewerbesteuer, welche in der Regel keinen größeren Schwankungen unterliegen. Allerdings ist bei den Konzessionszahlungen in den letzten Jahren eine rückläufige Tendenz festzustellen, die einerseits mit geringeren Erträgen der Konzessionäre und andererseits mit geänderten gesetzlichen Vorgaben in Bezug auf die Berechnung der Höhe der Konzessionsabgabe begründet wird. Insgesamt sieht der Haushaltsplan für das Jahr 2025 ordentliche Erträge des Ergebnishaushaushalts in Höhe von 8,38 Millionen Euro vor. Das entspricht im Vergleich zum Vorjahresansatz einem Zuwachs um gerade einmal 10.000 € oder 0,12 %.
Der Tarifvertrag für die Beschäftigten von Bund und Kommunen wurde durch die Gewerkschaften zum Jahresende 2024 gekündigt und unter anderem eine Lohnanpassung um 8 % bei einer Laufzeit von einem Jahr sowie drei zusätzliche arbeitsfreie Tage pro Jahr gefordert, was aus Sicht der Beschäftigten zwar nachvollziehbar und begründet erscheint, für die Kommunen mit ihren aktuell weitgehend leeren Kassen nur schwer finanzierbar wäre. Für den Haushaltsplan wurde eine Gehaltssteigerung von 3,5 % in diesem Jahr und weiteren 3,0 % in den Folgejahren angenommen. Sollte der Tarifabschluss tatsächlich höher ausfallen, hätte dies eine weiter Erhöhung des Defizits in diesem und den kommenden Jahren zur Folge. Bei den Beamten ist zum 1. Februar die letzte Stufe der bereits im vergangenen Jahr vereinbarten Besoldungsanpassung in Kraft getreten. Es wird erwartet, dass die Tarifverhandlungen der Länder erst im kommenden Jahr stattfinden und deren Ergebnis ähnlich wie das der hoffentlich bald erfolgenden Einigung für die kommunalen Beschäftigten ausfällt. Ein Teil der Mittel, die 2024 für die Unterhaltung der Grundstücke, baulichen Anlagen und des beweglichen Vermögens der Gemeinde vorgesehen waren, kamen – wie vorstehend ausgeführt – noch nicht zur Auszahlung und sind deshalb im vorliegenden Haushaltsplan nochmals neu veranschlagt worden. Dies betrifft insbesondere den Bereich der Straßen- und Kanalunterhaltung. Hinzu kommen einmalige Maßnahmen, wie beispielsweise die Instandsetzung eines Teilbereichs des Dachs auf der Nordseite des Kindergartens Sonnenschein im Reible. In den kommenden beiden Jahren werden erhöhte Ausgaben für die Instandsetzung von Schadstellen in der Kanalisation erwartet. Nach mehrmaliger Verlängerung der Übergangsfrist werden voraussichtlich ab dem1. Januar 2027 verschiedene öffentliche Dienstleistungen der Umsatzsteuerpflicht unterliegen, was für die Gemeinde Kieselbronn unter anderem mit höheren Aufwendungen für die Datenverarbeitung durch die Komm.ONE verbunden ist. Mit jeder Investition, welche die Gemeinde tätigt, steigt der jährlich zu erwirtschaftende Abschreibungsaufwand. Insbesondere in den Bereichen, die nicht durch Gebühren finanziert werden (wie z. B. den öffentlichen Wegen, Straßen und Plätzen) oder die dauerhaft defizitär betrieben werden (z. B. die Sport- und Festhalle), erzeugt dies ein zunehmende Probleme für den Haushaltsausgleich dar, weil sich die fixen Einnahmen der Kommune nicht im gleichen Verhältnis entwickeln. Zwar wird der Abschreibungsaufwand ab dem Jahr 2027 voraussichtlich wieder etwas sinken, weil verschiedene Wirtschaftsgüter das Ende ihrer üblichen Nutzungszeit erreicht haben, er liegt mittelfristig aber trotzdem deutlich über dem Niveau früherer Jahre. Zinsen und ähnliche Aufwendungen hatten in der Vergangenheit nur sehr geringe Auswirkungen auf den Haushaltsaus-gleich. Dies könnte sich jedoch ab dem Jahr 2027 ändern, wenn – wie in der mittelfristigen Finanzplanung ausgewiesen – künftig für die Finanzierung von Investitionsvorhaben Fremdmittel in Anspruch zu nehmen sein sollten. Ob seitens der Rechtsaufsicht einer Kreditaufnahme zugestimmt würde, ist ungewiss, nachdem der Finanzhaushalt für die Jahre 2026 ff. jeweils einen Zahlungsmittelbedarf des Ergebnishaushalts ausweist. Gefordert wird in der Regel ein Zahlungsmittelüber-schuss, der mindestens so hoch sein muss, wie der Betrag, der als ordentliche Tilgung für Kredite benötigt wird. Auch weiterhin stellen die Transferaufwendungen, von denen die FAG- und die Kreisumlage eine besondere Bedeutung zukommt, den mit Abstand größten Block bei den Aufwandspositionen dar. Für beide Umlagen bilden das Realsteuer-aufkommen, die Gemeindeanteile an den Gemeinschaftssteuern sowie die Schlüsselzuweisungen des zweitvorangegangenen Jahres die Berechnungsgrundlage für die im laufenden Jahr zu tätigenden Zahlungen. Um Schwankungen in diesem System einigermaßen auszugleichen, werden bereits in dem Jahr, in welchem die Erträge zufließen, Rückstellungen für die hieraus später zu leistenden Umlagen gebildet. Allerdings wirken sich diese Rückstellungen nur auf den Ergebnis-haushalt aus. Im Finanzhaushalt werden hingegen die tatsächlich zur Auszahlung kommenden Umlagen berücksichtigt, sodass dort niedrige Steuereinnahmen und Zuweisungen bei gleichzeitig hohen Umlagen zusammentreffen und eine Finanzierungslücke entstehen lassen können. Auf Grundlage des Haushaltserlasses und der Steuerschätzungen sowie der mittelfristigen Finanzplanung des Enzkreises steht zu erwarten, dass die Kreisumlage von aktuell 34,2 % auf 38,7 % der jeweiligen Steuerkraftsumme im Jahr 2028 steigen muss. Nach diesen beiden Umlagen, die zusammen 31,48 % der Aufwendungen des laufenden Jahres umfassen, stellen die Zuschüsse an die Träger der örtlichen Kindergärten, der Großtagespflegestelle und der Schulkindbetreuung zusammen die größte kassenwirksame Position des Haushalts dar. 16,41 % der Gesamtaufwendungen bzw. 19,36 % der laufenden Auszahlungen des Haushaltsplans 2025 entfallen auf diesen Zweck. Ebenfalls zu den Transferaufwendungen zählen die auf dem Gewerbesteuer-Istaufkommen des jeweiligen Jahres basierende Gewerbesteuerumlage, welche an das Land abzuführen ist, sowie Umlagen an den Gemeindeverwaltungsverband, den Zweckverband Gemeinsamer Gutachteraus-schuss, den Zweckverband Breitbandausbau im Enzkreis sowie die laufende Vereinsförderung. Die letzte Aufwandsgruppe des Ergebnishaushalts stellen die sonstigen ordentlichen Aufwendungen dar. Hierzu gehören unter anderem Zahlungen an die Gemeinde Niefern-Öschelbronn bzw. die Stadt Mühlacker für den Betrieb der dortigen Klärwerke, in welchen auch das in Kieselbronn anfallende Abwasser behandelt wird, aber auch Kostenerstattungen im Zusammenhang mit dem Besuch von Kindertageseinrichtungen anderer Kommunen durch Kieselbronner Kinder, Versicherungsbeiträge und Aufwandsentschädigungen für ehrenamtlich tätige Personen. Zusätzlich sind im Jahr 2025 nochmals Ausgaben für die Erstellung von Bebauungsplänen (Wohnsiedlung Reible, Bahnholz I), die laufende Biotopverbundplanung, die Fortschreibung des Lärmaktionsplans, die Erstellung eines Feuerwehrbedarfsplans, die Ausschreibung des Betriebs der Straßenbeleuchtungsanlagen, die Durchführung einer kommunalen Wärmeplanung und noch einiges mehr berücksichtigt.
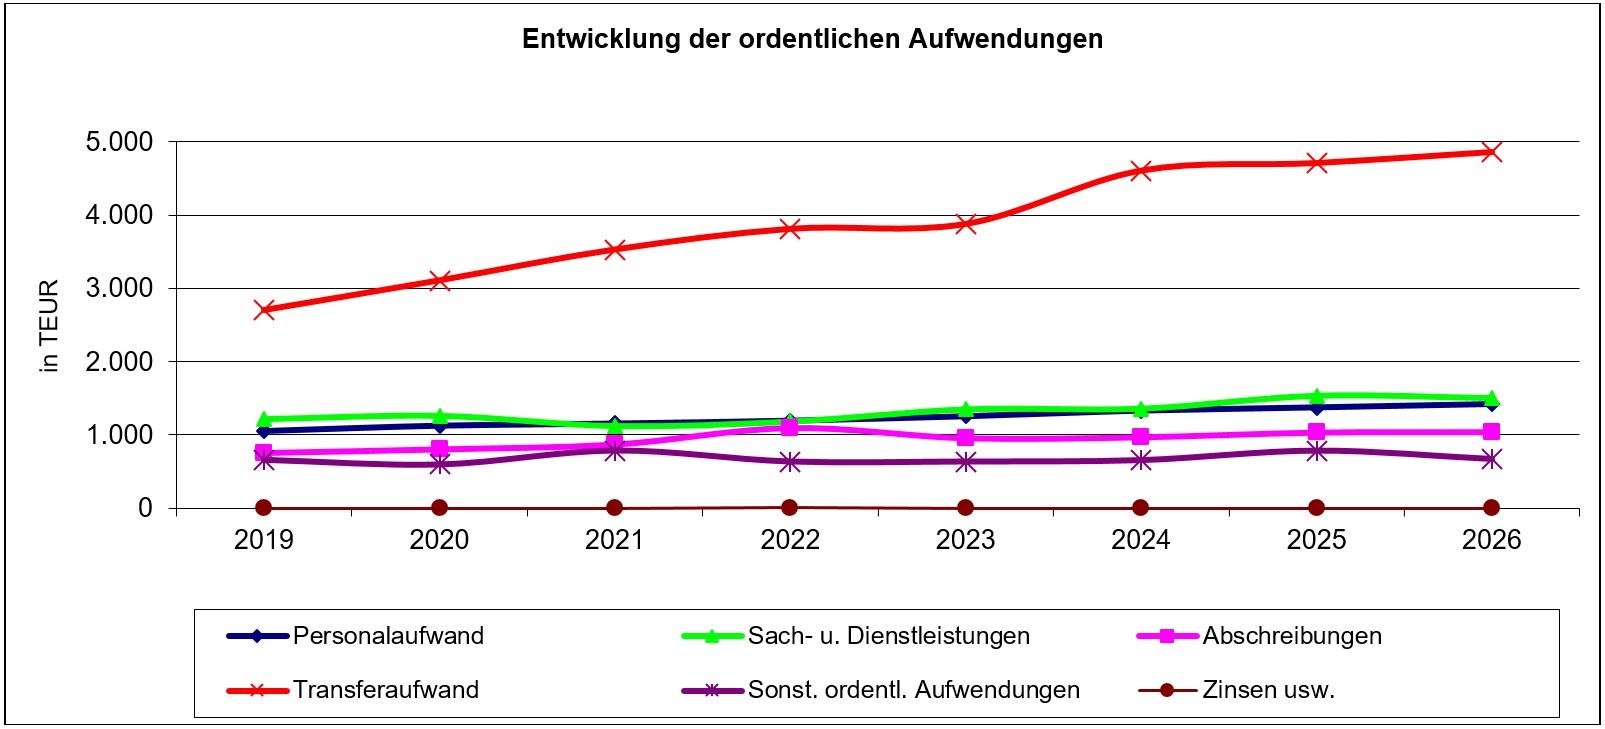
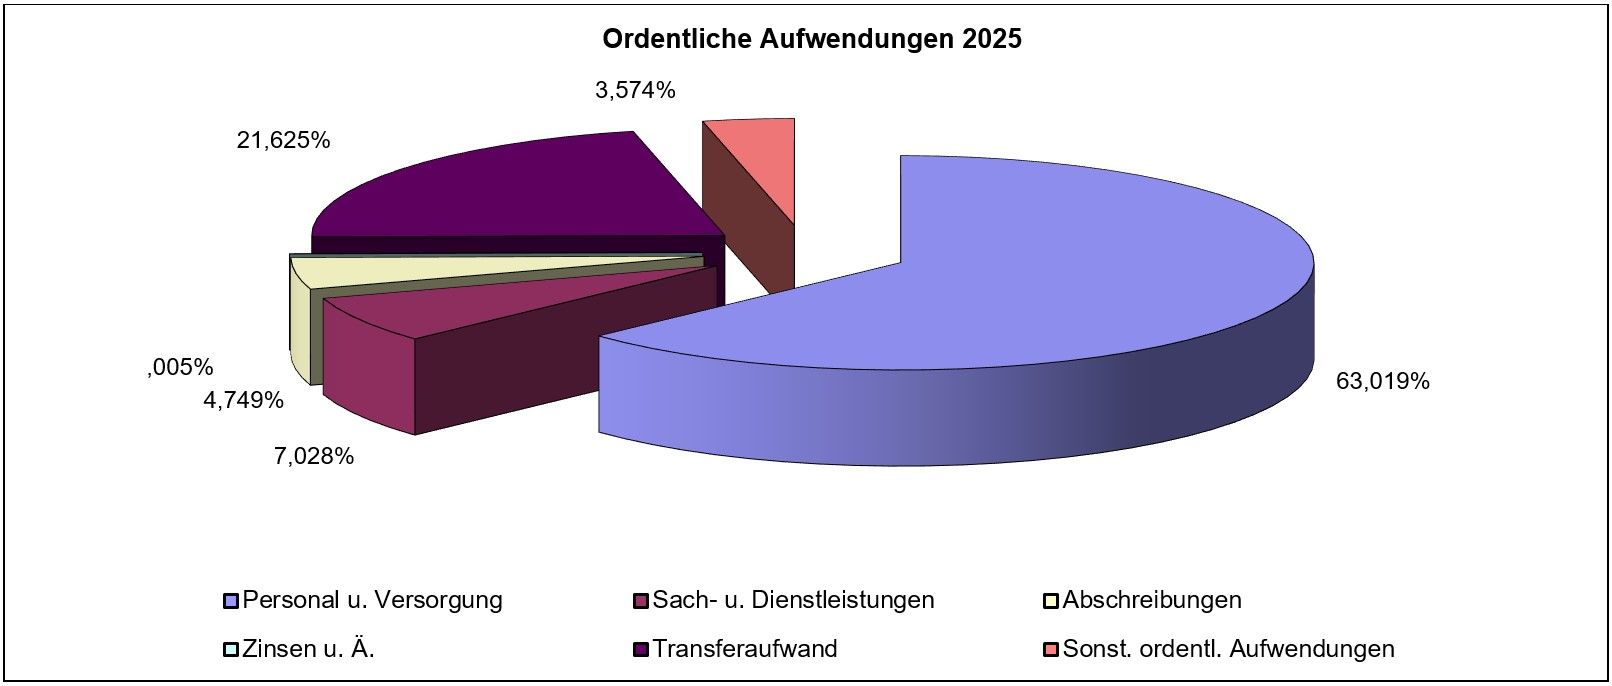
In der Summe sieht der Haushaltplan für das Haushaltsjahr 2025 ordentliche Aufwendungen des Ergebnishaushaushalts in Höhe von 9.430.000 € vor. Das entspricht im Vergleich zum Vorjahresansatz einem Zuwachs von 430.000 € (4,7 %). Die Summe der Aufwendungen übersteigt die Summe der Erträge um insgesamt 1.050.000 €. Dieses Defizit kann vorerst noch durch eine Entnahme aus den Rücklagen aus Überschüssen des ordentlichen Ergebnisses der Vorjahre ausgeglichen werden.
Finanzhaushalt 2025
Der Finanzhaushalt erfasst die Einzahlungen und Auszahlungen im Zeitraum vom 1. Januar bis einschließlich 31. Dezember eines jeden Jahres. Welchem Haushaltsjahr der Mittelzu- bzw.-abfluss wirtschaftlich zuzurechnen ist, bleibt dabei außer Betracht. Zahlungen, die aus Budgetübertragungen (Haushaltsreste) früherer Jahre resultieren, können im Planwerk des Finanzhaushalts ebenso wenig dargestellt werden, wie die Mittelveränderungen aufgrund von Forderungen oder Verbindlichkeiten. Diese werden erst in der Finanzrechnung zum Ende des Haushaltsjahres sichtbar. Für die Einzahlungen und Auszahlungen des Finanzhaushalts gelten die für den Ergebnishaushalt gemachten Ausführungen analog. Da in den Finanzhaushalt zahlungsunwirksame Vorgänge, wie beispielsweise die Auflösung empfangener Zuschüsse und Beiträge, die Bildung von Rückstellungen für die Finanzausgleichs- und Kreisumlagezahlungen künftiger Jahre oder die Abschreibungen, keinen Eingang finden, weicht das Planergebnis des Finanzhaushalts deutlich von dem des Ergebnishaushalts ab: 8.380.000 € an Erträgen des Ergebnishaushalts stehen 7.940.000 € an laufenden Einzahlungen gegenüber. Andererseits werden 9.430.000 € geplante Aufwendungen lediglich Auszahlungen von 7.860.000 € nach sich ziehen. Der hieraus resultierende Zahlungsmittelüberschuss des Ergebnishaushalts beträgt 80.000 € - 40.000 € weniger als der so genannte Mindestzahlungsmittelüberschuss, der sich aus der Summe der ordentlichen Tilgungsleistungen ergibt.
Investitionstätigkeit 2025 ff.
Der Investitionsplan 2025 ff. enthält größtenteils nur Vorhaben, welche bereits begonnen wurden oder die schon in der mittelfristigen Investitionsplanung des Jahres 2024 ausgewiesen waren. Neu hinzugekommen sind lediglich ein dauerhafter Stromanschluss für den Festplatz im Zwingerhof, das zwingend erforderliche Upgrade der Serversoftware im Rathaus, eine bauliche Erweiterung des Feuerwehrgerätehauses, die Sanierung des Dachs der Grundschule sowie die Ausstattung des Mehrzweckraums für eine künftige gemeinsame Nutzung durch Grundschule, Schulkindbetreuung und VHS, die Installation eines öffentlichen Bücherschranks, die Anschaffung einer neuen Beschallungsanlage für die Festhalle sowie die Sanierung des Oberbaus der Gemeindeverbindungsstraße nach Niefern-Vorort. Konkret sind die folgenden Vorhaben berücksichtigt:
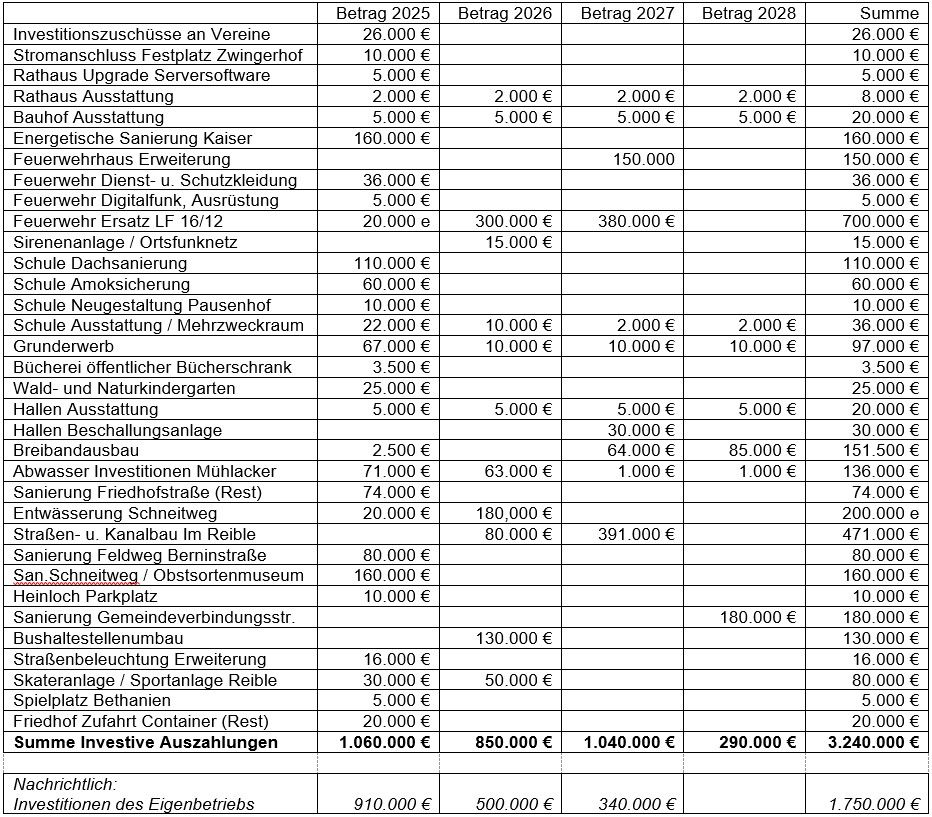
In der Zeit nach dem Ende der mittelfristigen Finanzplanung könnten voraussichtlich eine Sanierung des Rathausdaches, eine energetische Sanierung des Kindergarten- und Vereinsgebäudes im Reible, eine Sanierung des Daches der Festhalle sowie die Straßensanierung incl. Kanalisation und Wasserleitung in den Essiggärten erforderlich werden. Das mittelfristige Investitionsprogramm ist keinesfalls verbindlich und soll lediglich darlegen, welche Maßnahmen aus Sicht der Gemeinde in den nächsten Jahren wünschenswert sind. Aufgrund aktueller Entwicklungen können auch davon gänzlich abweichende Investitionen erforderlich werden. Zusätzlich steht das Investitionsprogramm unter dem Vorbehalt der Finanzierbarkeit.
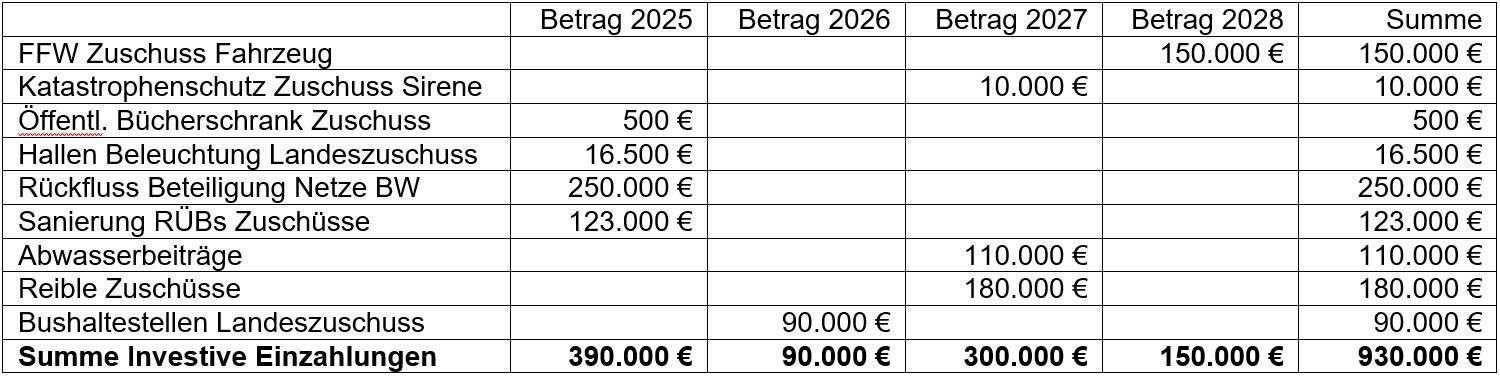
Zur teilweisen Finanzierung dieser Maßnahmen werden folgende investiven Einzahlungen erwartet:
Finanzierungstätigkeit/Verschuldung
Im Haushaltsjahr 2018 hat die Gemeinde ein Förderdarlehen über 1,04 Millionen Euro zum Zinssatz von 0,05 % bei der Kreditanstalt für Wiederaufbau (KfW) aufgenommen, um in den Genuss eines (Tilgungs-) Zuschusses in Höhe von 182.000 € für die Sanierung und Erweiterung des Kindergartens Regenbogen zu gelangen. Das Darlehen hat eine Laufzeit von 10 Jahren, wobei das erste Jahr tilgungsfrei blieb. Seit dem Jahr 2020 sind jeweils rund 115.600 € an Tilgungs-leistungen zu erbringen. Eine weitere Darlehensaufnahme war im Kernhaushalt bislang nicht geplant. Dies ändert sich mit der vorliegenden mittelfristigen Finanzplanung. Umfangreiche Investitionen der vergangenen Jahre, wie z. B. im Rahmen der grundlegenden Sanierung und Erweiterung des Kindergarten Regenbogens, für die Sanierung und bauliche Ertüchtigung der Regenüberlaufbecken, für Straßen- und Kanalsanierungen (zuletzt in der Friedhofstraße) oder die Erneuerung der Hauptwege im Friedhof, hatten einen erheblichen Rückgang der liquiden Eigenmittel der Gemeinde zur Folge. Nach Umsetzung des Investitionsprogramms 2025 und unter Berücksichtigung der Investitionsplanung 2026 sowie des erwarteten Zahlungsmittelbedarfs des Ergebnishaushalts droht ab Mitte des Jahres 2026 eine Zahlungsunfähigkeit der Gemeinde, die nur durch eine Kreditaufnahme in den Jahren 2026 und 2027 in einem Umfang von einer Million Euro abgewendet werden kann. Eine Kreditaufnahme ist jedoch kritisch zu sehen. Unabhängig davon, dass Zins- und Tilgungsverpflichtungen den Handlungsspielraum künftiger Jahre erheblich einschränken, wird nach der mittelfristigen Finanzplanung in den Jahren 2026 bis 2028 der gesetzlich vorgeschriebene Zahlungsmittelüberschuss des Ergebnishaushalts in Höhe der ordentlichen Tilgungsleistungen nicht erzielt. Ob unter diesen Voraussetzungen eine Neuverschuldung seitens der Rechtsaufsichtsbehörde genehmigungsfähig wäre, ist fraglich. Im Wirtschaftsjahr 2019 wurde bei der KfW für den Eigenbetrieb Gemeindewerke ein Darlehen über 350.000 Euro zur Finanzierung der Ausgaben für eine Druckerhöhungsanlage im Kieselbronner Wasserbehälter aufgenommen. Mitte des Jahres 2024 musste eine weitere Kreditaufnahme über 900.000 € für die bauliche Sanierung des Wasserturms incl. einer Erhöhung des Speichervolumens erfolgen. Und auch der im Spätjahr 2024 begonnene Neubau einer Ersatzwasserleitung kann nur mit einer Inanspruchnahme von Fremdmitteln in Höhe von einer Million Euro (je zur Hälfte in den Jahren 2025 und 2026) realisiert werden.
Zum Jahresende ergibt sich voraussichtlich folgende Pro-Kopf-Verschuldung der Kieselbronner Einwohner:

Stellenplan 2025
Der Stellenplan 2025 weist rechnerisch 1,4872 weniger Planstellen als der des Vorjahres aus. Davon entfällt eine Vollzeitstelle auf ein zwischenzeitlich beendetes Altersteilzeitarbeitsverhältnis (der Stelleninhaber befand sich bereits in der Freistellungphase und wurde vor zwei Jahren durch eine neue Arbeitskraft ersetzt). Die verbleibenden 0,4872 Vollzeitstellen resultieren aus dem Ausscheiden des (vollzeitbeschäftigten) Steueramtssachbearbeiters zum 1. September 2024. Hier erfolgte eine teilweise Kompensation durch die Aufstockung des Beschäftigungsumfangs einer zuvor teilzeitbeschäftigten Mitarbeiterin, deren Stelle zugleich eine Aufwertung um eine Entgeltgruppe erfuhr. Im Zusammenhang mit einer kurzfristig erforderlich gewordenen Neubesetzung der Stelle des Hausmeisters der Grundschule sowie der Sport- und Festhalle könnte aufgrund der einschlägigen Eingruppierungsvorschriften eine weitere Stellenhebung von der EG 6 in die EG 7 erforderlich werden, die im Plan jedoch noch nicht berücksichtigt ist.
Mittelfristige Finanzplanung 2026 bis 2028
Grundlagen der mittelfristigen Finanzplanung sind die von der Landesregierung im Haushaltserlass 2025 veröffentlichten Orientierungswerte, die amtlichen Steuerschätzungen sowie Hochrechnungen auf Basis zurückliegender Haushaltsjahre und bereits vorliegender aktueller Preisinformationen sowie der Planunterlagen anderer Behörden. Angesichts der zurzeit ungewissen Rahmenbedingung im Zusammenhang mit der Bildung einer neuen Bundesregierung und den außerpolitischen Verwerfungen sind diese Informationsquellen leider nicht besonders aussagekräftig. Konnte man früher die Entwicklung der Gemeindefinanzen zumindest bis zum Ende des nächsten Haushaltsjahres einigermaßen verlässlich vorhersagen, sind aktuell sogar die Werte für das laufende Jahr weitgehend ungewiss. Sollten sich die Rahmenbedingungen für die kommunalen Haushalte nicht umgehend und grundlegend verbessern, ist die Gemeinde Kieselbronn in den kommenden Jahren nicht mehr in der Lage, die für eine Erledigung der laufenden Aufgaben erforderlichen Mittel zu erwirtschaften. Investitionen werden nur noch in geringem Maß und für absolut unverzichtbare Maßnahmen möglich sein. Gleichzeitig muss sich die Bevölkerung darauf einstellen, künftig in deutlich höherem Maß zur Finanzierung der kommunalen Aufgabenerfüllung in Form steigender Steuer- und Gebührensätze beizutragen. Im Gegensatz zum Haushaltsplan 2025 hat die mittelfristige Finanzplanung keinen rechtlich bindenden Charakter. Insbesondere lassen sich aus ihr keine Ansprüche auf Verwirklichung der darin aufgeführten Vorhaben ableiten. Sie ist jedoch ein wichtiges Indiz dafür, ob es der Gemeinde mittelfristig möglich sein wird, die ihr gesetzten Ziele zu erfüllen und ihren Zahlungsverpflichtungen aus eigener Kraft nachzukommen.